15000 Dólares Em Reais

Como converter 15 mil dólares para reais na prática
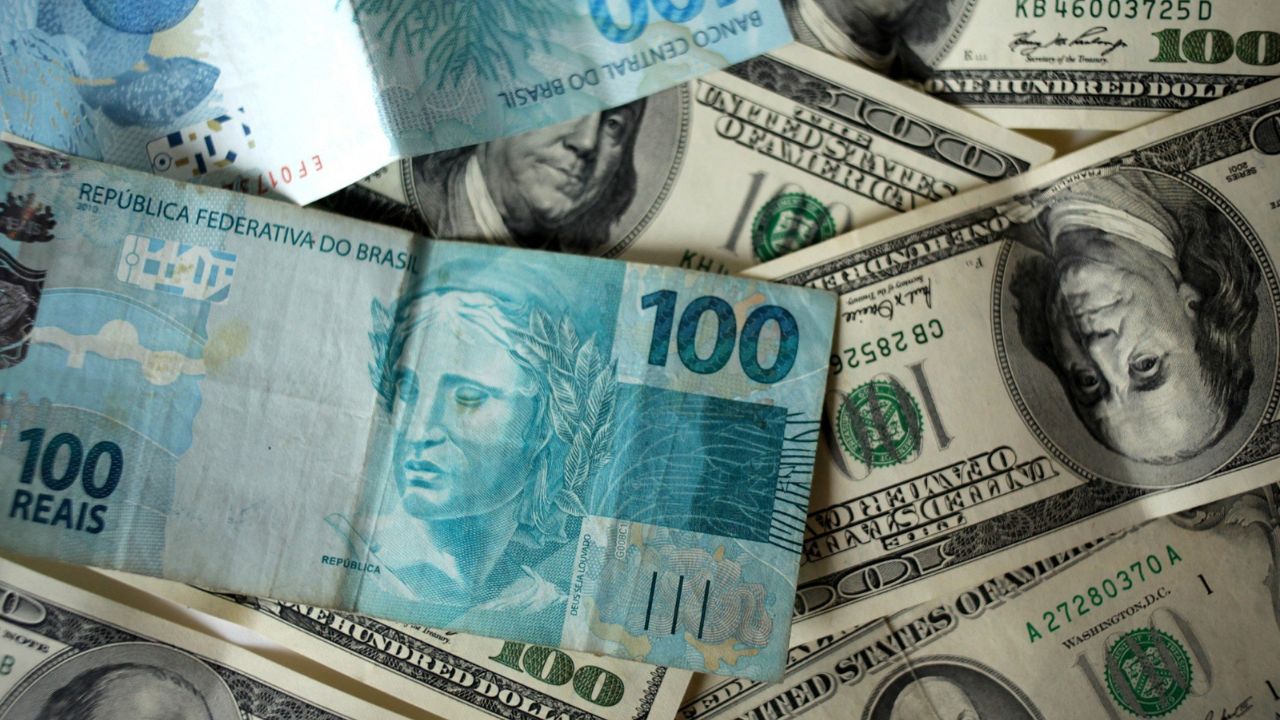
Você provavelmente já calculou isso em algum app, mas o valor que aparece na tela quase nunca é o que você realmente recebe. Eu precisei fazer essa conversão recentemente para uma transferência internacional e a diferença entre o câmbio divulgado e o câmbio efetivo custou cerca de 800 reais. Vou explicar como funciona o processo completo, onde as taxas escondidas aparecem e qual alternativa costuma valer mais a pena. O valor bruto de 15000 dólares em reais depende diretamente da cotação do dia. Com o dólar comercial cotado na faixa de 5,60 reais, a conta grossa dá 84.000 reais. Se o dólar estiver em 5,40, são 81.000. O problema é que nenhuma dessas taxas é a que você vai efetivamente converter. O banco e as plataformas de remessa aplicam um spread por cima da cotação de mercado, e esse spread pode variar de 1% a 4% dependendo do canal. Bancos tradicionais costumam ficar no patamar mais alto, especialmente em transferências SWIFT com correspondentes no caminho. O cálculo real que importa é: qual taxa de venda eu vou pagar? Não olhe a cotação pura. Olhe quanto o dinheiro cai na sua conta em reais. A maioria dos aplicativos de remessa mostra isso explicitamente: digita 15000 dólares, aparece quantos reais chegam. Use esse número como referência, não a cotação do mercado aberto.
Um detalhe que poucas pessoas levam em conta: o dólar PTAX usado pelo banco central é uma média de negociações entre 11h e 12h. Se sua transferência for processada fora dessa janela, o banco pode aplicar outra referência, normalmente menos favorável. Eu já vi isso acontecer com transferências que saíram num sábado à noite e foram liquidadas só segunda-feira, usando uma PTAX completamente diferente da do fim de semana anterior. A variação foi de cerca de 300 reais para esse valor.
Os canais disponíveis e onde cada um se encaixa
Existem basicamente três formas de fazer essa conversão: pela sua conta bancária tradicional, por uma plataforma de remessa internacional, ou por corretora de câmbio autorizada pelo Banco Central. Cada uma tem prós e contras bem definidos. O banco tradicional é o mais lento e geralmente o mais caro em taxas totais. Uma transferência SWIFT de 15000 dólares pode levar de 3 a 7 dias úteis para cair, e você ainda paga a taxa administrativa do banco remetente, a taxa do banco correspondente (que varia entre 15 e 30 dólares por transferência, às vezes mais), e o spread cambial. Eu fiz uma vez via Itaú e a conta fechou em 83.200 reais, enquanto via Wise o mesmo valor renderia cerca de 84.500 na mesma data. São 1.300 reais de diferença que somam bastante quando o volume é maior. As plataformas de remessa como Wise, Remitly e Panda Money costumam oferecer taxas mais transparentes e câmbio mais próximo do mercado. O Wise, em particular, usa a taxa média do mercado com uma taxa fixa de serviço que fica em torno de 0,4% a 0,8% para valores nessa faixa. Para 15000 dólares, a taxa total da plataforma costuma ficar entre 60 e 120 dólares, muito abaixo do custo SWIFT tradicional. O dinheiro cai em conta em até 24 horas na maioria das vezes, às vezes em minutos se ambas as pontas forem na mesma plataforma.
Corretoras de câmbio autorizadas são uma opção que muitos ignoram. Elas operam sob regulação do Banco Central, oferecem câmbio competitivo e podem fazer a conversão com liquidação mais rápida que bancos tradicionais. A desvantagem é que exigem abertura de cadastro e transferência prévia para a corretora, o que adiciona um dia ao processo. Se você precisa do dinheiro com urgência, essa opção perde sentido. Mas se você planeja com antecedência, o custo total pode ser até 2% menor que plataformas digitais. Tem uma última opção que é o mercado paralelo, mas não recomendo. A diferença de câmbio pode parecer tentadora, mas envolve risco de golpismo, possibilidade de fraude na transferência e problemas legais sérios, especialmente com a Receita Federal monitorando movimentações acima de 10.000 dólares. Não vale o risco por uma economia de algumas centenas de reais.
O problema que eu enfrentei e como resolvi
No caso que citei no início, eu precisava converter 15000 dólares de uma conta nos EUA para o Brasil. A taxa que o banco mostrava era atraente, mas na hora da confirmação apareceu uma taxa de correspondente de 25 dólares que não estava clara na simulação inicial. Mais problemático ainda: o banco brasileiro do destinatário cobrou uma taxa de recebimento de transferência internacional de 45 reais, e o câmbio aplicado foi 0,03 reais pior que a cotação do dia. No total, o prejuízo foi de cerca de 750 reais comparado ao que eu esperava. A solução foi cancelar a transferência pendente e refazer via uma corretora de câmbio que eu já tinha cadastro. O câmbio foi melhor, a taxa administrativa estava inclusa no orçamento e o dinheiro caiu em 48 horas. A diferença foi de 600 reais a mais no bolso, o que confirma que a transparência de taxas faz toda a diferença nesse valor. Uma lição prática que levei: sempre peça o valor líquido em reais antes de confirmar qualquer transferência. Se a instituição não mostrar esse número com clareza, é sinal vermelho. O ideal é que você veja dois valores na simulação: quantos dólares vão sair e quantos reais vão chegar, com todas as taxas explicitadas. Se precisar ligar para esclarecer, ligue. Vale o tempo gasto.
Dicas que quem já operou esse valor aprende na prática
O primeiro é monitorar a cotação. Dólar tem volatilidade diária que pode chegar a 1% em dias de decisão do Copom ou de notícias políticas relevantes. Para 15000 dólares, 1% de diferença é 840 reais. Não precisa ficar colado na tela, mas dar uma olhada três vezes ao dia durante uma semana antes de operar costuma mostrar padrões. Na minha experiência, segundas e quintas tendem a ter taxas mais desfavoráveis. Quartas-feiras costumam ser melhores para operações desse porte. O segundo ponto é o momento do ano. Entre março e abril, há a Declaração de Imposto de Renda no Brasil, e a demanda por dólares tende a aumentar. Já em junho e julho, com a temporada de viagens de volta, o dólar sobe pressionado pela demanda de turismo. Se você não tem urgência, evitar essas janelas pode economizar alguns reais. Também é importante considerar a forma como o dinheiro chega. Se você receber em reais e precisar converter de volta para dólares no futuro, o câmbio de venda do banco vai ser diferente do câmbio de compra. A taxa de venda é sempre pior. Por isso, se o destino final for uma conta em dólares, mantenha o dinheiro em dólar até o final. Converter e depois converter de volta gera duas taxas de spread, e isso dói em 15000 dólares.

Outro ponto que passa despercebido: alguns bancos oferecem cartão multimoeda que permite gastar em dólares sem conversão automática. Se sua finalidade for gastos nos EUA, essa pode ser uma alternativa mais barata que converter o valor integral de uma vez. O câmbio é aplicado no ato da compra, mas a taxa costuma ser melhor que a conversão manual via transferências. Claro, isso depende do seu cartão e da bandeira. Verifique as taxas antes de depender dessa opção. Se o valor for maior que 10.000 dólares, há também a obrigação de declarar na Receita Federal. Para 15000 dólares, a declaração é necessária. Mantenha o comprovante de conversão e transferência guardado por pelo menos cinco anos. Eu já vi gente tendo problemas na declaração de ajuste porque perdeu o comprovante de que o dinheiro veio de uma conta no exterior e não de uma fonte não declarada. O Banco Central pede explicações e, sem documentação, a coisa fica séria.
Resumo objetivo
15000 dólares em reais, na cotação atual, gira em torno de 81.000 a 84.000 reais, mas o valor efetivo que você recebe depende exclusivamente do canal escolhido e das taxas aplicadas. Bancos tradicionais são mais caros e lentos. Plataformas digitais como Wise oferecem transparência e velocidade. Corretoras de câmbio podem entregar o melhor câmbio se você planejar com antecedência. O erro mais comum é olhar a cotação e não o valor líquido em reais. Faça sempre essa pergunta antes de confirmar: quanto vai cair na minha conta. Se a resposta não vier clara, mude de plataforma.
Galeria
-

Converter Real Em Dolares at Peggy Bradley blog -

Como converter dólar em real: conheça o cálculo e ferramentas online -

Converter Dólar Em Real: Como Calcular E Como Economizar – XTAEII
