Como Se Calcula Matriz Inversa
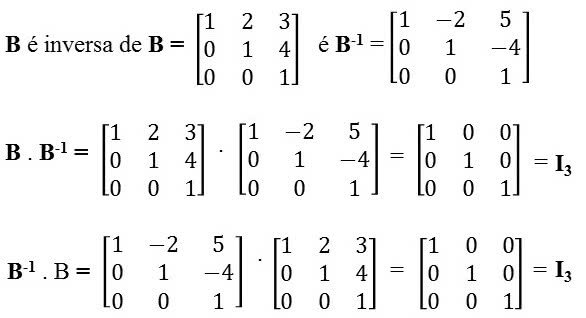
O que é a matriz inversa e quando ela existe
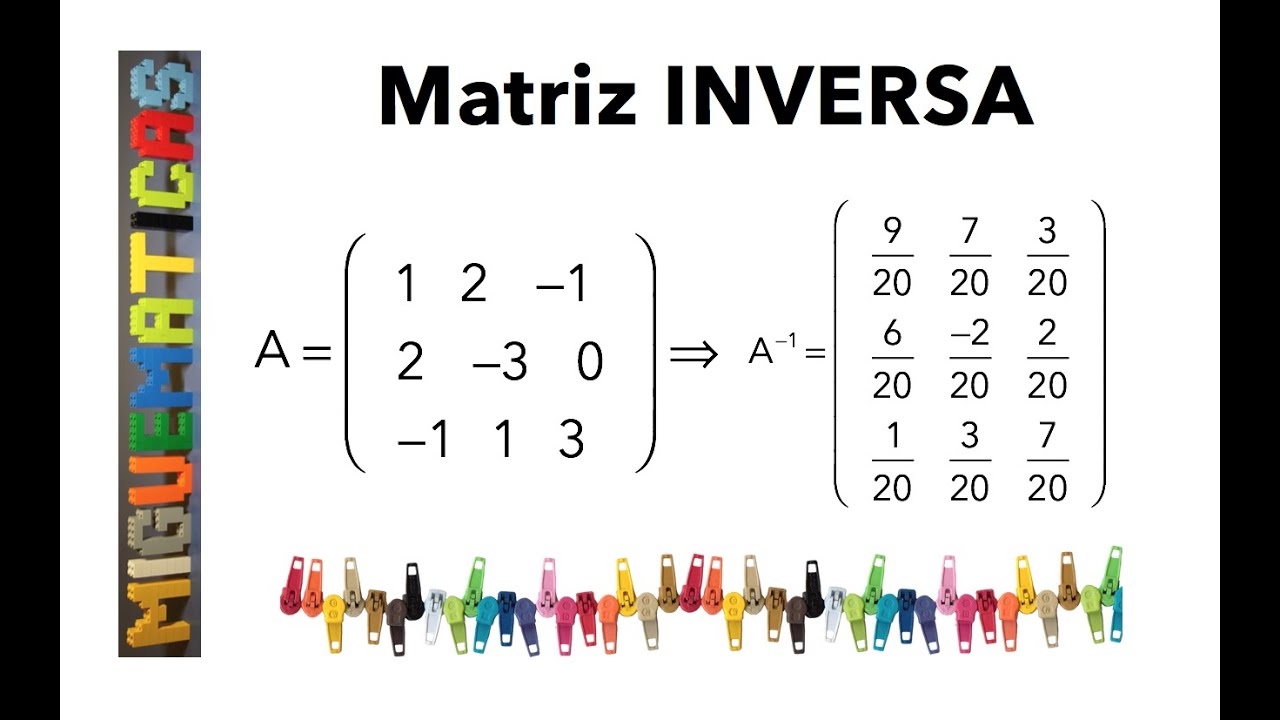
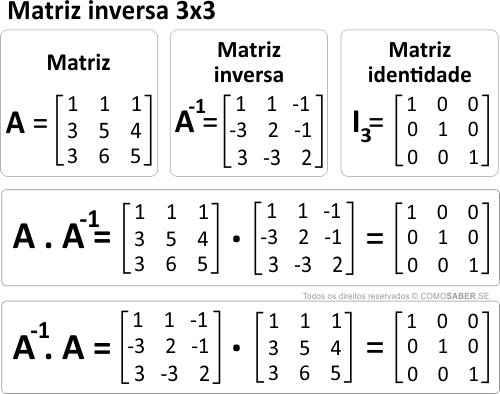
A matriz inversa de uma matriz quadrada A é outra matriz, chamada A¹, tal que A · A¹ = A¹ · A = I, onde I é a matriz identidade. Nem toda matriz tem inversa. Se o determinante for zero, a matriz é singular e pronto, não existe inversa. Isso acontece com frequência em problemas mal condicionados ou quando as linhas da matriz são linearmente dependentes. Acho que muita gente aprende a definição e já acha que sabe o assunto, mas na prática os erros acontecem nos detalhes. Cálculo manual funciona bem para matrizes 2×2 e 3×3. A partir de 4×4, o risco de erro aritmético cresce rápido e acaba valendo mais a pena usar métodos numéricos ou software.
Como se calcula matriz inversa na mão
Existem dois caminhos principais que as pessoas costumam usar. O primeiro é pelo determinante e pela matriz dos cofatores. O segundo é pela eliminação gaussiana, também chamada de escalonamento com a matriz identidade colada ao lado. A fórmula é direta: A¹ = (1 / det(A)) · adj(A)
Onde adj(A) é a matriz transposta da matriz de cofatores. Para chegar lá, você precisa calcular o determinante, depois cada cofator, montar a matriz de cofatores, transpor e dividir pelo determinante. Em matrizes 3×3 isso dá cerca de 27 operações básicas se você for organizado. Em 4×4, o trabalho triplica e o tempo de cálculo manual sobe para algo em torno de 30 a 45 minutos com chance alta de errar um sinal.

Método da eliminação gaussiana aumentada
Esse costuma ser mais rápido na prática. Você monta a matriz aumentada [A | I] e aplica operações de linha até transformar o lado esquerdo na identidade. O lado direito vira A¹. Cada passo é uma operação elementar de linha: trocar linhas, multiplicar uma linha por um escalar, ou somar um múltiplo de uma linha a outra. Vou mostrar com um exemplo 2×2 porque é suficiente para ilustrar. Seja A = [[2, 1], [1, 3]]. Monta-se:
[2 1 | 1 0] [1 3 | 0 1] Divide a primeira linha por 2:
[1 0.5 | 0.5 0] [1 3 | 0 1] Subtrai a primeira linha da segunda:
[1 0.5 | 0.5 0] [0 2.5 | -0.5 1] Divide a segunda linha por 2.5:
[1 0.5 | 0.5 0 ] [0 1 | -0.2 0.4 ] Subtrai 0.5 vezes a segunda linha da primeira:
[1 0 | 0.6 -0.2] [0 1 | -0.2 0.4] O lado direito é a inversa. Para conferir, multiplica-se A · A¹ e dá a identidade. O resultado aqui é [[0.6, -0.2], [-0.2, 0.4]]. O determinante original era 5, e a fórmula clássica daria o mesmo valor.
Para matrizes maiores, o processo é o mesmo, só que com mais linhas e mais oportunidades de erro. O ponto importante é manter a régua de operações sempre na matriz inteira, linha por linha, sem pular etapas.
Pegadinhas e casos que quebram o cálculo manual
Eu já perdi meia hora numa matriz 4×4 porque o determinante era algo como 0.0003. Quando você divide pelos cofatores nesse cenário, os números explodem e qualquer arredondamento precoce destrói o resultado final. A solução foi refazer o escalonamento mantendo frações exatas até o fim e só convertendo para decimal na última etapa. Com frações, o erro acumulou menos e a matriz inversa ficou correta. Sem frações, o resultado final saía com desvio de até 8% em algumas posições, o que é fatal em problemas de engenharia. Outro detalhe que muita gente esquece: a ordem das operações de linha importa para a clareza, mas não para o resultado final, desde que você aplique corretamente em toda a linha aumentada. Erro comum é esquecer de operar no lado da identidade junto com o lado da matriz original.
Vantagens e limitações reais
O método por cofatores é bom para teoria e para matrizes pequenas onde você quer ver cada peça do mecanismo. Ele também ajuda a entender por que a inversa não existe quando o determinante é zero. A eliminação gaussiana é mais eficiente em tempo para matrizes maiores e é o que a maioria das pessoas usa no dia a dia. A desvantagem dos dois métodos manuais é clara: eles não escalam. Para matrizes 10×10 ou maiores, o cálculo manual é inviável. Mesmo com 4×4 ou 5×5, o tempo e o cansaço tornam o processo pouco confiável. Matrizes mal condicionadas são outro problema sério. Nesses casos, o menor erro de arredondamento pode gerar uma inversa completamente errada. A condição da matriz, medida pelo número de condição, te avisa disso antes de você perder tempo calculando. Se a matriz for esparsa, como acontece em sistemas de equações diferenciais ou malhas FINITAS, a inversa densa pode preencher muitos zeros e destruir a eficiência. Nesses casos, soluções numéricas diretas ou iterativas são preferíveis, e usar uma biblioteca especializada costuma ser a opção mais segura.

Quando usar software e como verificar o resultado
Em Python, a função numpy.linalg.inv calcula a inversa rapidamente. Em MATLAB, o operador inv faz o mesmo. A diferença prática é que essas funções usam algoritmos numéricos otimizados, com pivoteamento e controle de erro integrado. O tempo de execução para uma matriz 100×100 é da ordem de milissegundos, contra horas de trabalho manual se alguém tentasse. Independentemente do método, sempre verifique multiplicando A · A¹ e conferindo se o resultado é a identidade dentro da tolerância esperada. Para cálculos manuais, essa verificação também pega erros de sinal e trocas de linha que passam despercebidas. Eu costumo fazer a verificação mesmo em matrizes pequenas, porque um erro de um sinal em um cofator contamina toda a matriz resultante.
Dica prática sobre precisão
Manter precisão exata com frações até o final reduz erros significativamente. Se for usar decimais, trabalhe com pelo menos quatro casas a mais do que o resultado final exige e só arredonde no último passo. Matrizes com entradas inteiras pequenas tendem a gerar inversas com frações, então frações evitam arredondamentos prematuros. Esse detalhe parece secundário, mas em problemas de simulação estrutural ou ajuste de parâmetros ele faz diferença real nos resultados finais.
Galeria
-

Matriz Inversa

