Dividendos Divisor

Como calcular dividendos e divisor corretamente na prática
O divisor em cálculos de rendimento não é só uma variável na fórmula. É onde a maioria das planilhas da galera quebram. Muita gente acha que basta pegar o valor do dividendo e dividir pelo preço da ação, mas existem armadilhas que aparecem só quando você tenta automatizar isso para dezenas de ativos. Dividendos divisor é basicamente a operação de repartir o valor total dos proventos entre a quantidade de cotas ou ações que você possui. O conceito é simples. A execução é onde entra a bagunça.
O cálculo base dos dividendos divisor
A conta principal é: dividendo por ação dividido pelo preço de aquisição, ou então dividendo total dividido pela quantidade de ativos. O problema é que os dados que chegam do mercado raramente estão limpos. O dividendo declarado em R$ 0,50 por ação pode já vir diluído por um ajuste de agrupamento, ou pode ser um valor bruto antes do imposto de renda retido na fonte, que varia entre 5%, 10% e 20% dependendo do tipo de provento. No Brasil, para dividendos de ações, a alíquota é zero desde 2023 para a maioria dos casos. Mas juros sobre capital próprio (JCP) continuam tendo retenção. Se você não separar o tipo de provento antes de fazer a divisão pelo divisor, o número final sai errado e você gasta horas tentando descobrir o erro. Eu fiz isso um dia desses. Importei uma base de proventos de 2022 a 2024 da ANVISA, que faz distribuções mensais constantes, e esqueci de filtrar os JCP dos dividendos puros. O resultado foi que meu yield calculado aparecia como 14,3% quando na realidade era 11,7%. Levei duas semanas de inconsistência nas planilhas até perceber que o divisor estava correto mas o numerador estava contaminado com itens tributáveis que estavam sendo tratados como isentos. A correção foi importar a espécie de provento separadamente, aplicar o filtro antes da divisão e recalcular tudo.
Divisor quando há agrupamento ou desdobramento
Aqui é onde o cálculo fica realmente delicado. Se uma empresa faz um desdobramento de ações na proporção 1 por 5, cada cota antiga vira cinco novas. O preço cai proporcionalmente, mas o dividendo por ação também se transforma. Se você continuar usando o preço histórico sem ajustar pelo fator de proporcionalidade, seu divisor estará defasado e o rendimento parecerá absurdamente alto. O ajuste funciona assim: multiplica-se a quantidade de cotas antigas pelo fator de desdobramento e usa-se o preço ajustado retroativamente. O dividendo por ação correspondente ao período pós-desdobramento já vem calculado pela empresa, mas os dividendos dos períodos anteriores precisam ser recalculados se você quiser comparar rendimento ao longo do tempo de forma consistente. Outro caso comum é o agrupamento, que é o inverso. Três cotas viram uma. O preço sobe e o divisor precisa ser ajustado na outra direção. Empresas listadas no Brasil fazem agrupamentos raramente, mas quando acontecem, como foi o caso da Petronect na década passada, quem não ajustou ficou com números completamente distorcidos nas planilhas por meses.
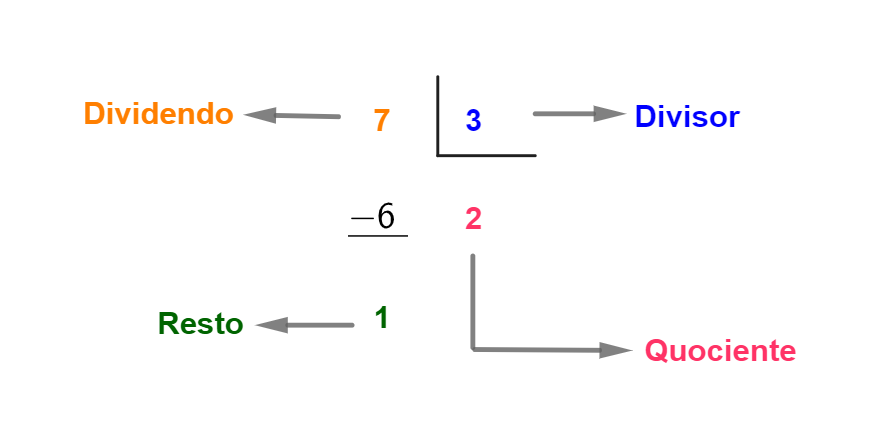
Fator de ajuste como divisor adicional
Muitas plataformas de investimento mostram um "fator de ajuste" que funciona como um multiplicador no denominador. Esse fator é calculado com base nos proventos distribuídos e nos eventos corporativos. Quando você aplica esse fator diretamente, evita recalcular retroativamente todo o histórico, mas o custo é que a métrica deixa de ser puramente numérica e passa a incorporar decisões da empresa que afetam a base de cálculo. Eu prefiro ajustar manualmente o preço de custo e a quantidade de cotas após cada evento corporativo. Demora mais no início, cerca de cinco minutos por ativo, mas elimina surpresas no futuro quando você for precisar justificar o rendimento apurado para declarações ou relatórios internos. O fator automático de ajustamento economiza tempo imediato mas introduz uma variável que muitas vezes não está clara para quem está lendo a planilha.
Limitações que ninguém comenta
O método de dividendos divisor simples falha em cenários específicos. Reembolsos de capital, aquisições, fusões e incorporações geram proventos que não são dividendos no sentido tradicional. Dividir esse valor pelo preço de aquisição produz um número que não reflete retorno real sobre o investimento, e sim uma devolução parcial do capital desembolsado. Esse tipo de operação precisa ser tratada como redução de custo de aquisição, não como rendimento. Também há o problema das fracionárias. Quando o dividendo por ação resulta em centavos que não se dividem uniformemente pela quantidade de cotas, o valor exato pode ter casas decimais que desaparecem no processamento automático. Em carteiras pequenas isso é irrelevante. Em carteiras com milhares de cotas de fundos imobiliários, a diferença acumulada pode chegar a reais e mudar a assinatura do cálculo anual. Se o seu objetivo é apenas acompanhar a média de retorno mensal sem preocupação com precisão contábil, uma média móvel simples do dividendo por ação sobre o preço médio pode ser suficiente. Ela é menos precisa mas elimina grande parte da manutenção manual.
Passo a passo prático
Primeiro, identifique o tipo de provento. Separe dividendos, JCP, reembolso de capital e retorno de investimento. Segundo, verifique se houve agrupamento, desdobramento ou spin-off no período e ajuste a quantidade de cotas e o preço médio de aquisição. Terceiro, aplique a alíquota correta do imposto antes de dividir pelo divisor, exceto para dividendos de ações que atualmente são isentos. Quarto, calcule o rendimento como o valor líquido por ação dividido pelo preço ajustado. Quinto, registre o fator de ajuste utilizado para que o cálculo possa ser replicado no futuro. O tempo gasto nesse processo costuma ser de quinze a vinte minutos por ação na primeira análise, diminuindo para cinco minutos após a estrutura estar organizada. Para fundos imobiliários, o procedimento é idêntico mas o volume de cotas é maior e os valores por cota são menores, o que torna a precisão nas casas decimais ainda mais crítica do que em ações ordinárias.

Galeria
-

O Que E Divisor - GITEDU -

Cómo Dividir con Decimales: en el Dividendo, en el Divisor y en el Cociente -
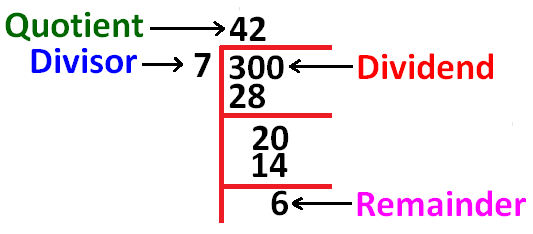
Dividendo E Divisor
