Emprestimo É Ativo Ou Passivo
A contabilidade de empréstimos não é tão óbvia quanto parece
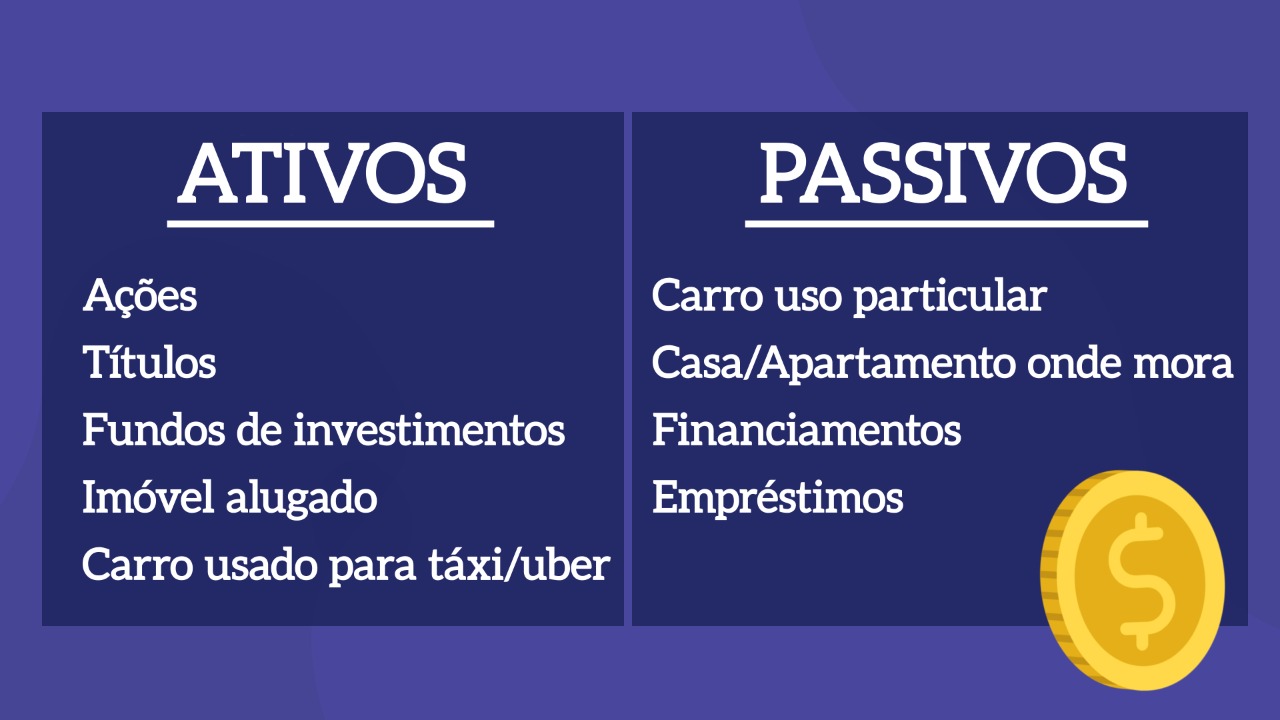
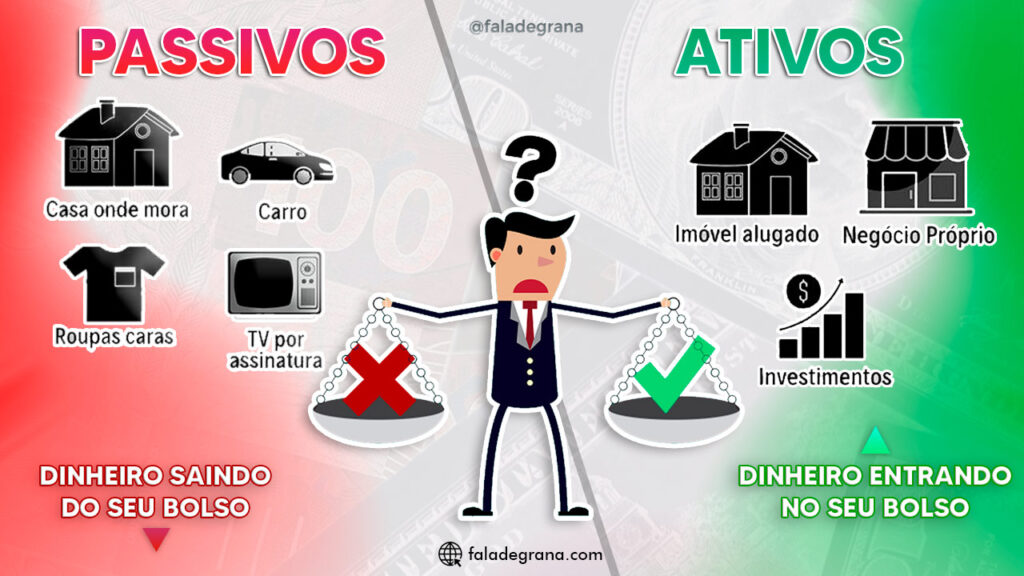
Muita gente travada na dúvida se empréstimo é ativo ou passivo porque não consegue separar o ponto de vista de quem empresta do ponto de vista de quem recebe. A resposta curta e direta é: depende de quem você é na operação. Para quem toma o empréstimo, é passivo. Para quem concede, é ativo. O mesmo contrato gera dois efeitos contábeis opostos nas duas partes envolvidas. No balancete, a classificação depende exclusivamente da posição da empresa em relação ao fluxo de caixa. Se o dinheiro entra na sua conta e sai mensalmente com juros, você tem uma obrigação. Isso se enquadra como passivo financeiro. Já para a instituição que liberou o crédito, esse mesmo valor representa um direito de recebimento, ou seja, um ativo financeiro. O que as pessoas costumam errar é tratar o empréstimo como se fosse apenas uma entrada de recurso no caixa. Ele não é receita. É um passivo. Receita é coisa do resultado, e empréstimo não vai para a DRE de forma direta. Ele aparece no balanço patrimonial como dívida, e os juros sim, vão para a DRE como despesa financeira.
No meu caso, durante a auditoria de uma indústria de médio porte, identifiquei que a equipe contábil havia registrado uma linha de crédito empresarial como receita operacional no mês da captação. O erro gerou um distorção no lucro bruto e distorceu indicadores como EBITDA. A correção envolvia estornar o lançamento, classificar como passivo financeiro de curto prazo e distribuir os juros proporcionalmente ao período de vigência do contrato. Levei cerca de três horas para refazer todos os lançamentos, mas o problema era simples: a pessoa que fez o registro confundiu movimentação de caixa com reconhecimento de receita.
Como registrar um empréstimo contabilmente
O lançamento contábil básico segue sempre a mesma lógica estrutural. Quando o dinheiro cai na conta, você débito a conta Caixa ou Banco e créditA a conta de Passivo Financeiro. A contrapartida deve ser uma conta de passivo, nunca de receita. Os juros posteriormente incidem sobre o saldo devedor e são registrados como despesa financeira, com a contrapartida sendo uma conta de passivo a pagar ou juros a apurar, dependendo do regime de competência. No Brasil, a norma relevante é a CPC 47, que trata de instrumentos financeiros e exige separação clara entre o principal e a parcela de juros ao longo do tempo. O método mais usado na prática é o preço amortizado, com rateio dos juros pelo regime de taxa efetiva. Isso significa que a parcela fixa mensal não é dividida igualmente entre amortização e juros. Nos primeiros meses, a maior parte da parcela é juros. Nos últimos, a maior parte é amortização do principal. A curva é decrescente na parte de juros e crescente na parte de amortização. Um detalhe que poucas pessoas levam em conta é que empréstimos com carência inicial precisam ter os juros capitalizados durante o período de carência. Se a empresa só começa a pagar após seis meses, esses seis meses de juros acumulados entram no montante do passivo. O saldo devedor cresce mesmo sem pagamento de parcela. Isso afeta diretamente o cálculo da Tabela Price versus Price com carência, e o erro mais comum é registrar o passivo apenas pelo valor das parcelas futuras, ignorando os juros embutidos no período de espera.

Um caso real que enfrente foi com uma empresa que contratou um empréstimo com carência de 90 dias e registrou o passivo pelo valor nominal do contrato, sem considerar os juros acumulados durante a carência. Na hora de fechar o balancete trimestral, o passivo estava subvalorizado em aproximadamente 2,3% do valor contratado. A correção envolveu fazer um ajuste a maiores, reconhecendo os juros como formação de passivo mesmo sem emissão de nota fiscal ou boleto ainda emitido. O princípio da competência manda isso, e a fiscalização costuma cobrar o ajuste retroativo se identificar a divergência.
Pegadinhas comuns na classificação de empréstimos
A primeira pegadinha é confundir financiamento de ativos com empréstimo simples. Quando uma empresa pega dinheiro emprestado especificamente para comprar um imóvel ou máquina, a despesa de juros pode ser capitalizada no custo do bem, conforme permite o CPC 20. Isso significa que os juros não vão direto para a despesa no resultado. Eles entram no valor do ativo imobilizado e são amortizados junto com o bem. Se você tratar esses juros como despesa financeira do exercício, o lucro será subestimado e o ativo subvalorizado. A segunda pegadinha é tratar desconto em notas promissórias como redução de passivo. Um empréstimo com desconto antecipado tem um valor nominal e um valor líquido. O passivo deve ser reconhecido pelo valor líquido recebido, e a diferença entre o nominal e o líquido é uma despesa financeira a ser reconhecida ao longo do prazo. Registrar pelo valor nominal é um erro frequente que inflaciona o passivo e distorce o custo efetivo da operação. Outro ponto que causa confusão constante é a classificação entre curto e longo prazo. Empréstimos com vencimento superior a 12 meses são passivo não circulante. Mas se as parcelas vencerem dentro dos próximos 12 meses, elas devem ser realocadas para o passivo circulante. Isso acontece automaticamente na rotina de encerramento mensal, e muitas empresas deixam essa realocação de lado, mantendo o passivo todo no não circulante até o final do contrato. O resultado é um balanço que não reflete o comprometimento real de caixa no curto prazo.
Quando o empréstimo deixa de ser apenas passivo simples
Empréstimos com cláusulas contingentes exigem uma análise mais refinada. Se o contrato prevê que o inadimplência aciona garantias reais, como penhora de ativos ou garantia de fiador, isso não altera a classificação contábil, mas precisa ser disclose nas notas explicativas. A omissão de uma garantia relevante pode configurar irregularidade em auditoria, mesmo que o valor do passivo esteja correto. Também é importante observar a questão tributária. Juros sobre empréstimos são dedutíveis no IRPJ e na CSLL desde que respeitados os limites legais, como a tabela do BC para juros de mora e os limites para juros entre partes relacionadas. Se a empresa contrata empréstimo com sócio ou afiliada, o custo do dinheiro pode ser questionado pela Receita Federal se a taxa praticada estiver incompatível com o mercado. Nesse caso, o ajuste fiscal pode aumentar o lucro tributável e gerar tributação adicional, algo que contadores menos experientes frequentemente negligenciam. O limite de endividamento também merece atenção. Passivos financeiros muito elevados em relação ao patrimônio líquido afetam índices de alavancagem, como o dídivida líquida sobre EBITDA. Empresas com essa relação acima de 3x costumam ter dificuldade para renovar linhas de crédito, especialmente em cenários de aperto monetário. O custo do empréstimo sobe não apenas pelos juros contratuais, mas pelo prêmio de risco que o mercado cobra de empresas mais alavancadas.
Se o seu cenário envolve empréstimos com partes relacionadas, recomendo manter uma documentação robusta desde o início. Contrato formal, comprovante de transferência, plano de amortização e autorização deliberação da assembleia quando aplicável. Sem isso, a fiscalização tem margem para desconsiderar a operação e reagir a despesa como distribuição de lucros disfarçada, o que gera tributação diferenciada e multas.
Galeria
-

Dia Do Ativo E Passivo - NAZAEDU -

ATIVOS X PASSIVOS - Descubra Diferença | Investimentos, Gestão e ... -
O Que São Ativos e Passivos Financeiros? Qual a Diferença
