Existem Diferentes Sistemas De Amortização
Como funcionam os sistemas de amortização na prática
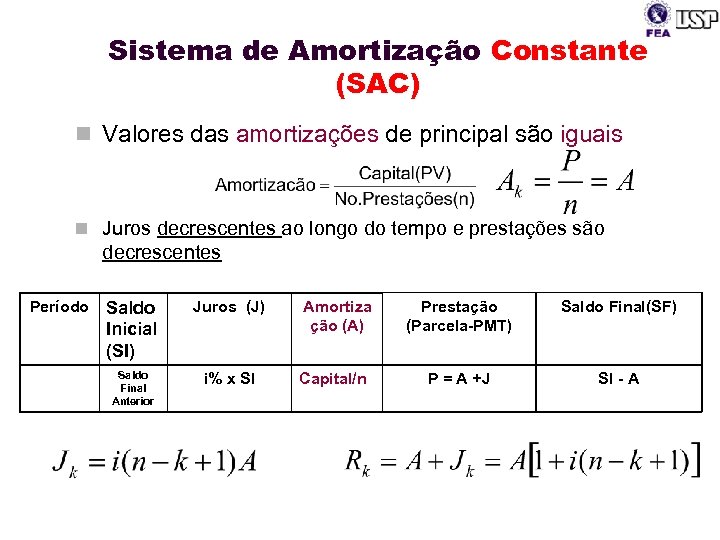
Quando você vai financiar um imóvel ou contratar um empréstimo com prazo longo, a primeira coisa que o gerente vai te mostrar é a tabela Price. Ela aparece em todos os lugares porque é a mais comum no Brasil, mas existem diferentes sistemas de amortização e escolher a errada pode custar caro ao longo dos anos. O sistema mais usado aqui é o Price, que gera prestações fixas durante todo o contrato. A parcela não muda, mas a composição interna dela se transforma a cada mês. No começo, a maior parte do valor vai para juros e uma fatia pequena abate o principal. Com o tempo, isso se inverte. Para um financiamento de R$ 500 mil em 30 anos a 10,5% ao ano, a parcela fica em torno de R$ 4.400. O total pago ao final fica perto de R$ 1,6 milhão. Sim, quase três vezes o valor original. Isso acontece porque os juros compostos trabalham a favor do banco por décadas. Já a Tabela de Amortização Constante, conhecida como SAC, começa com parcelas maiores e vai caindo. A amortização do principal é fixa todo mês, então a parcela decresce porque os juros são calculados sobre o saldo devedor restante. No mesmo exemplo de R$ 500 mil, a primeira parcela gira em torno de R$ 5.600 e a última fica próxima de R$ 2.600. O total pago cai para cerca de R$ 1,25 milhão. A economia é real, mas exige que você suporte pagamentos maiores no início.
Eu já vi gente deixar de negociar um financiamento bom só porque a primeira parcela do SAC assustou. O problema é que depois de cinco anos, a parcela do SAC já tinha caído abaixo da parcela fixa do Price. A diferença compensa desde o primeiro mês se você planeja ficar no contrato por muito tempo.
existem diferentes sistemas de amortização e cada um tem um cenário ideal
Além do Price e do SAC, existem outras estruturas que aparecem com frequência. O sistema de amortização mista, conhecido como Amcef ou AIEZ, combina uma amortização fixa com uma parcela variável atrelada a um índice como o IGPM ou SELIC. É mais comum em contratos de longo prazo com correção inflacionária. Funciona bem quando a inflação está alta e projetada para permanecer elevada, mas se os juros caírem rápido, você acaba pagando mais do que precisaria. Tem também o sistema americano, onde a amortização do principal só acontece no final. Durante todo o prazo, você paga apenas os juros sobre o valor total. É raro em crédito imobiliário popular, mas aparece em operações corporativas e financiamentos estudantis em alguns países. A vantagem é que a parcela mensal é drasticamente menor. A desvantagem é óbvia: no dia do vencimento final, você precisa ter o montante inteiro ou fazer uma renegociação pesada. Um detalhe que pouca gente considera é o impacto do pagamento antecipado em cada sistema. No SAC, pagar uma parcela adiantada reduz diretamente o saldo devedor e a parcela seguinte já cai. No Price, o mesmo pagamento antecipado tende a encurtar o prazo do contrato em vez de reduzir a parcela, porque a estrutura é baseada em amortização progressiva. Se seu objetivo é diminir o valor mensal, o SAC responde melhor. Se quer sair da dívida mais rápido, ambos funcionam, mas o efeito é diferente.

Encontrei um problema específico recentemente com um cliente que fez consolidação de dívidas usando refinanciamento imobiliário. O banco aplicou o sistema Price com carência de seis meses. Na planilha, o saldo devedor inicial parecia correto, mas a carência gerou juros embutidos que não apareciam na primeira prestação. O cliente achava que estava pagando R$ 4.200 e na verdade o saldo começou R$ 38 mil maior do que ele imaginava. A correção foi solicitar a tabela de evolução completa com todos os períodos de carência detalhados e recalibrar o plano de pagamento usando o SAC para o restante do contrato. Outro ponto que as pessoas ignoram é a diferença entre taxa nominal e taxa efetiva. Um financiamento pode anunciar 9% ao ano e cobrar 11,3% efetivos quando você soma seguros obrigatórios, tarifa de abertura de crédito e custas administrativas diluídas. Isso altera completamente o resultado final. Sempre peça a planilha de cálculo com todas as composições da parcela, não apenas o valor da amortização. Se você está tentando decidir entre os sistemas, faça uma simulação dos dois com os mesmos valores e compare o custo total. Use calculadoras que mostrem a evolução do saldo devedor mês a mês, não apenas o resumo final. Planilhas simples funcionam, mas ver a curva de amortização ajuda a entender onde cada sistema se encaixa melhor no seu fluxo de caixa.
Dicas práticas para não errar na escolha
A primeira coisa é olhar para o seu horizonte de permanência no contrato. Se você pretende quitar antes do prazo ou vender o imóvel em poucos anos, o Price pode ser mais confortável porque a parcela é previsível. Se vai ficar nos pagamentos pelo menos oito ou dez anos, o SAC entrega economia significativa. Segunda regra: verifique se há multa por quitatura antecipada. Alguns contratos cobram percentual decrescente sobre o saldo devedor, outros fixam um valor mínimo. Isso muda a conta porque no SAC você já começa a amortizar mais rápido de qualquer forma. Terceira: não confie apenas na parcela inicial. Calcule quantos anos leva para a parcela do SAC ficar igual ou menor que a do Price. Em taxas atuais de mercado, isso costuma acontecer entre o sétimo e o nono ano. Depois disso, o SAC sempre leva vantagem em custo total.
Um contra-senso que eu vejo muito é a crença de que o Price é mais barato porque a parcela é menor. Ela é menor, mas o total pago é maior. A diferença parece pequena no mês a mês, mas se acumula porque os juros incidem sobre um saldo devedor que cai mais devagar. Em contratos de 30 anos, a disparação pode passar de R$ 300 mil. Também é importante saber que alguns bancos oferecem híbridos, como o sistema Francês com amortização crescente controlada. Eles anunciam como uma solução intermediária, mas a realidade é que você paga custos adicionais pela customização e nem sempre a economia percebida corresponde ao benefício real. Peça a planilha completa antes de fechar. O que mais causa dor de cabeça na prática é a falta de transparência nas simulações. Poucas instituições mostram lado a lado Price e SAC na mesma tela. Quando mostro para clientes, a escolha fica clara em dois minutos. A parte chata é que muitos corretores não fazem esse comparativo porque o Price gera mais comissão de seguro e taxas associadas.

Se você já está dentro de um contrato e quer trocar de sistema, a maioria dos bancos não permite conversão direta. A saída mais prática é fazer refinanciamento com outra instituição ou antecipar parcelas regularmente para acelerar a amortização no Price. No SAC, a antecipação já funciona de forma mais direta e transparente. Resumindo sem drama: existe uma diferença real entre os sistemas, ela se sente no bolso ao longo dos anos e a escolha errada tem custo acumulativo. Entenda como cada um funciona, peça a planilha completa, simule os dois cenários e Decida com base no tempo que você pretende permanecer no contrato. O resto é detalhe.
Galeria
-

SISTEMAS DE AMORTIZAÇÃO Uma pessoa estava correndo para -
SAC ou Price: entenda as diferenças entre os sistemas de amortização e ... -
Sistemas de Amortização Introdução n Um sistema de
