Nas Operações Comerciais E Industriais A Gestão De Custos

O que realmente acontece quando você tenta controlar custos no chão de fábrica ou na operação comercial
A primeira coisa que todo mundo esquece é que gestão de custos não é um relatório que você monta uma vez por trimestre e guarda em uma pasta. É um sistema vivo que se quebra todo dia se você não mantiver o monitoramento ativo. Eu já vi empresas que tinham planilhas bonitas no Excel com todas as categorias preenchidas certinhas, e no final do mês o custo real disparava 23% porque algo simples — tipo um aumento de frete não registrado ou uma mudança de fornecedor de matéria-prima que ninguém atualizou no sistema — simplesmente não tinha sido contemplado. O problema central é que a maioria das operações separa demais o que deveria ser conectado. A área comercial fecha contratos sem consultar a logística sobre os custos de entrega. A produção ajusta mixes de produtos sem olhar o custo energético daquela linha específica. O financeiro fecha o mês tentando consertar erros que aconteceram há semanas e que não têm mais volta.
Como funciona nas operações comerciais e industriais a gestão de custos na prática
Vou começar pelo método que eu recomendo porque é o que realmente sobrevive ao contato com a realidade operacional. Não é o mais bonito, mas é o que menos quebra. Custo absorvido por centro de custo é o ponto de partida. Você divide sua operação em centros de custo — produção, logística, vendas, administrativo — e alocadores de gasto por centro. Cada centro tem seus custos diretos (material, mão de obra daquela área) e seus custos indiretos (energia, aluguel, software). A questão é como distribuir os indiretos de forma que faça sentido, e não apenas da forma mais fácil. Eu costumo usar como base de rateio o que a operação realmente consome, não o que alguém acha que deveria consumir. Já trabalhei num caso onde a empresa rateava energia entre três linhas de produção igualmente. O problema era que uma das linhas operava 24 horas e as outras duas funcionavam em turno duplo. O rateio equitativo estava escondendo um desperdício de energia de aproximadamente 18% naquela linha que funcionava noite e dia. Quando passamos a usar horas-máquina como base de rateio, o custo real da linha noturna saltou nos relatórios e a diretoria finalmente autorizou a troca dos motores antigos que estavam consumindo o dobro do que deveriam.
Depois de ter os centros de custo definidos, você precisa de custeio por atividade (ABC, Activity-Based Costing) para os custos indiretos que não se ligam diretamente a um produto ou serviço específico. Isso significa mapear processos — quantas vezes você abre um pedido, quantas vezes faz uma conferência de qualidade, quantasvezes movimenta estoque — e atribuir um custo a cada uma dessas atividades. É mais trabalho inicial, mas em operações com volume médio a alto, esse detalhamento paga retorno em 4 a 6 meses. O passo seguinte é orçamento base zero para as despesas operacionais que não são diretamente ligadas à produção. Em vez de pegar o orçamento do ano anterior e ajustar por inflação, você justifica cada item do zero. Esse método é impopular porque gera resistência interna, mas reduz gastos discricionários em média 12 a 18% no primeiro ano de implementação. Eu já vi equipes de compras usarem isso para cortar o custo de manutenção preventiva porque descobriram que metade dos serviços contratados era redundante com o que já existia internamente.

Os armadilhas que ninguém conta
Vou ser direto sobre o que dá errado. O primeiro erro é confiar cegamente em ERPs genéricos que não foram configurados para a realidade da sua operação. Eu perdi dois dias numa implantação de ERP porque o sistema dividia o custo de frete em três centros de custo diferentes sem nenhuma lógica visível, e ninguém tinha percebido na fase de configuração. O resultado foi que o custo de logisticaparecia abaixo da média do setor, mas quando você cruzava com o custo de produção, o preço final do produto estava erradissimo. A solução foi forçar uma auditoria de dados antes de qualquer fechamento mensal e criar uma planilha de reconciliação que comparava os totais do ERP com os extratos reais de fornecedores. O segundo erro é achar que redução de custo é sinônimo de cortar gastos. Corte cego de custos fixos — como manutenção, treinamento e investimento em automação — economiza no curto prazo mas gera prejuízo muito maior no médio prazo. A experiência que eu vejo repetir é: empresas que cortam manutenção preventiva veem o custo de paradas não planejadas triplicar em dois anos. A automação mal dimensionada gera custos de retrabalho que superam o investimento inicial em 18 meses. O terceiro erro é não ter frequência de acompanhamento. Dados mensais são tarde demais para tomar decisão operacional. O ideal é ter um painel de indicadores semanais com métricas como custo por unidade produzida, variação de custo de matéria-prima versus orçamento, e custo logístico por região de venda. Se você só olha no final do mês, já perdeu a janela de correção.
Ferramenta prática para começar hoje
Se você ainda não tem um sistema estruturado, o caminho mais rápido é montar uma planilha de controle com as colunas seguintes: Essa estrutura básica permite identificar discrepâncias em poucos minutos e já gera dados suficientes para um relatório executivo simples. A partir daí, você pode evoluir para softwares específicos como SAP CO, Oracle Cost Management ou ferramentas mais acessíveis como o QuickBooks Enterprise com módulo de custos, dependendo do porte da operação. Para quem opera no Brasil e precisa de algo mais alinhado à realidade tributária e fiscal local, o sistema da Tiny ERP ou o Bling oferecem módulos de gestão de custos com integração fiscal que reduzem o tempo de configuração em comparação com soluções importadas. Eu uso o Bling em uma operação de comércio exterior e consegui configurar o rastreamento de custo por produto em cerca de 3 horas, incluindo a definição dos centros de custo e a vinculação com os fornecedores.
O que funciona de verdade e o que é perda de tempo
Os métodos que geram resultado consistente são: revisão trimestral de contratos de fornecedores com renegociação baseada em volume, padronização de especificações de matéria-prima para reduzir a quantidade de fontes de compra, e o uso de indicadores de custo por unidade como métrica diária de operação. O que não funciona: tentativas de cortar custos sem entender a estrutura de custo da operação, gestão de custos feita apenas pelo financeiro sem envolvimento operacional, e a crença de que um software resolve problemas de processo. Software bem configurado acelera a coleta de dados. Software mal configurado acelera a produção de dados errados. O ponto que eu gostaria de deixar claro é que a gestão de custos eficaz exige que quem toma as decisões operacionais tenha acesso aos números de custo em tempo hábil para agir. Se o custo por pedido de venda só fica pronto na semana seguinte ao fechamento do mês, a decisão já foi tomada e o dano já está feito. A transparência dos dados de custo para as áreas operacionais é o fator que mais correlaciona com redução sustentada de custos, acima de qualquer técnica ou ferramenta específica.
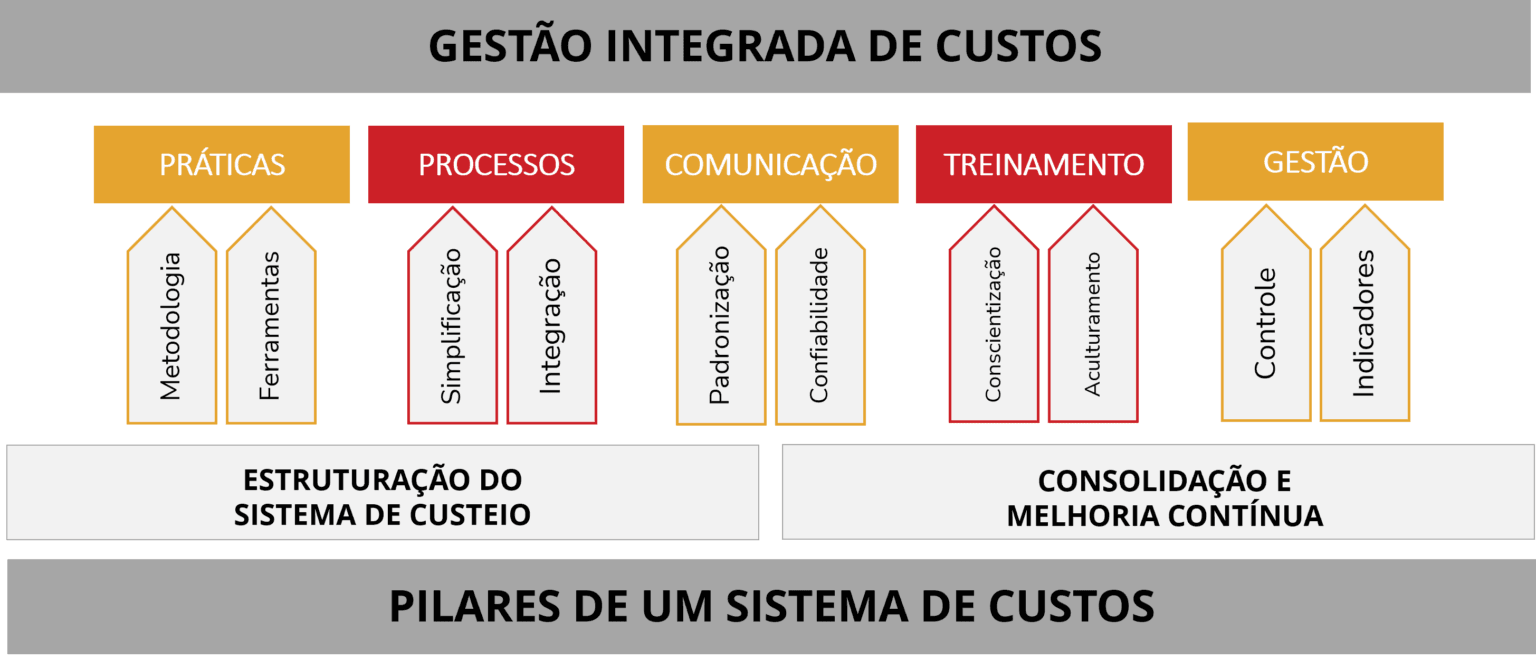
Se você quer um ponto de partida concreto, comece mapeando os dez maiores custos variáveis da sua operação e rastreando a variação deles semana a semana durante 8 semanas. Esse exercício simples já revela padrões que passam despercebidos em análises trimestrais e costuma apontar entre 5 e 10% de economia identificável sem nenhuma mudança estrutural, apenas com ajuste de timing e negociação.
Galeria
-

GESTÃO DE CUSTOS - VISImax │ Soluções de Tecnologia -

Gestão de custos: o que é e como fazer? -

Gestão de Custos e Eficiência Operacional: Evidências Científicas para ...
