O Que É Taxa Nominal
Como calcular o valor das parcelas quando o banco te vende uma "taxa nominal"
Você acabou de receber a proposta de financiamento do carro: 24% ao ano, nominal, capitalização mensal. Parece barato. Mas o valor da parcela não se calcula diretamente com 24% dividido por 12 meses de forma ingênua, porque a taxa nominal só ganha significado quando você converte para a taxa periódica correta. O Banco Central do Brasil exige que todo contrato de crédito exiba a Taxa Efetiva Anual (TEA), que é a taxa que realmente reflete o custo do dinheiro considerando a capitalização compostada. A taxa nominal é simplesmente a taxa de juros anual que não leva em conta a frequência de capitalização dos juros. O conceito de o que é taxa nominal é mais simples do que parece na prática, mas as implicações financeiras são reais e custam caro para quem não faz a conversão antes de assinar.
Relação entre taxa nominal e taxa efetiva
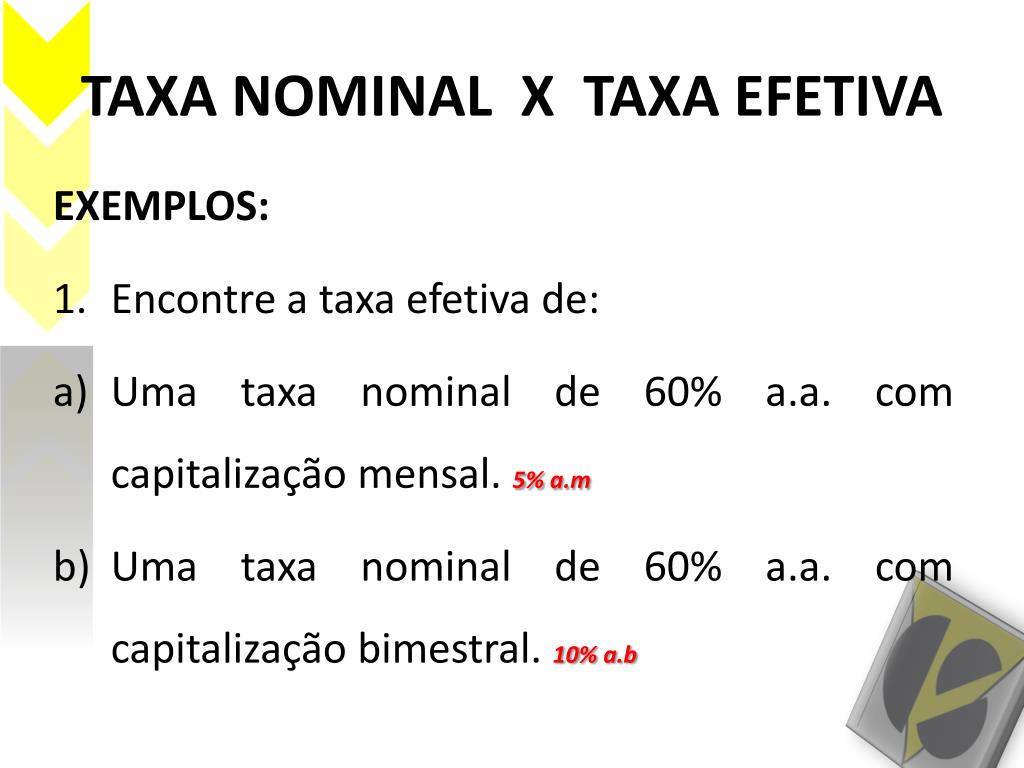
A taxa nominal é aquela que aparece no anúncio, na tabela de juros, no folheto. É um número redondo e bonito que as instituições financeiras gostam de usar porque sempre será menor do que a taxa efetiva correspondente. A taxa efetiva, por sua vez, é o que de fato você paga, considerando que os juros incidem sobre juros. A fórmula de conversão é direta: TE = (1 + TN/n)^n - 1 Onde TE é a taxa efetiva anual, TN é a taxa nominal anual e n é o número de capitalizações por ano. Se a taxa é 24% ao ano com capitalização mensal, a taxa efetiva é (1,02)^12 - 1 = 0,2682, ou 26,82% ao ano. Uma diferença de quase 3 pontos percentuais que ignora.
Um exemplo prático de financiamento com taxa nominal
Pegue um financiamento de R$10.000,00 com taxa nominal anual de 24%, capitalização mensal, prazo de 48 meses. A taxa mensal é simplesmente 24% ÷ 12 = 2% ao mês. A parcela mensal usando a tabela Price é: PMT = 10000 × [0,02 × (1,02)^48] / [(1,02)^48 - 1] O cálculo resulta em aproximadamente R$288,61 mensais. O total pago ao final dos 48 meses é R$13.853,28. O juros total pago é R$3.853,28. Note que, embora o contrato cite 24% ao ano como taxa nominal, a taxa efetiva anual sobre esse crédito é de 26,82% ao ano. Isso é importante porque, ao comparar duas propostas de financiamento, uma pode mostrar taxa nominal de 22% ao ano com capitalização mensal e outra 24% ao ano com capitalização diária. A primeira parece melhor, mas a segunda, com capitalização mais frequente, pode acabar tendo taxa efetiva menor ou maior dependendo dos parâmetros. Sem converter para efetiva, você está comparando laranjas com maçãs.

Um caso específico que enfrentei na prática
Em 2023, trabalhei em uma estrutura de dívida onde o contrato citava taxa nominal de 18% ao ano com capitalização diária. A maioria dos analistas no time convertia mentalmente para mensal e chegava a um número errado. A conversão correta para taxa efetiva anual foi (1 + 0,18/365)^365 - 1 19,72% ao ano. O erro mais comum que vi colegas cometendo foi tratar a taxa diária como 18%÷365 = 0,0493% e depois anualizar de forma linear, o que dá 18%, ignorando completamente o efeito da capitalização composta. A diferença entre 18% e 19,72% parece pequena isoladamente, mas em um contrato de R$5 milhões com duração de 5 anos, essa margem representa cerca de R$450 mil em juros a mais. A correção foi padronizar o uso da função NOMINAL do Excel (ou a equivalência em Python com a função nominal de bibliotecas financeiras) para todas as simulações, eliminando a conversão manual que era a fonte dos erros recorrentes. A taxa nominal tem uma limitação fundamental: ela não diz nada sobre o custo real do crédito se usada isoladamente. Por si só, é apenas um número abstrato que precisa obrigatoriamente ser convertido para taxa efetiva para ter qualquer utilidade prática. Além disso, existem situações onde a taxa nominal pode levar a conclusões equivocadas. Por exemplo, em contratos com carência ou períodos deGrace period, a taxa nominal pode não refletir o momento em que os juros realmente começam a incidir sobre o saldo devedor. Em operações de leasing ou arrendamento mercantil, a taxa nominal frequentemente esconde custos accessori como seguros e tarifas de administração que, somados, elevam significativamente o custo efetivo. O outro problema é que nem todas as instituições aplicam a mesma convenção de capitalização. Um banco pode oferecer 12% ao ano nominal com capitalização mensal e outro 12% ao ano com capitalização trimestral. A primeira opção gera taxa efetiva de 12,55% ao ano. A segunda gera taxa efetiva de 12,24% ao ano. A taxa nominal idêntica esconde uma diferença de 31 basis points que pode ser decisiva em operações de grande volume. Sempre exija a TEA ou o CET (Custo Efetivo Total) antes de tomar qualquer decisão de crédito.
Quando a taxa nominal é útil
Apesar das limitações, a taxa nominal tem seu lugar. Em negociações entre instituições financeiras, empréstimos interbancários e operações de mercado de capitais, a taxa nominal é o padrão de comunicação porque permite comparação direta entre instrumentos com diferentes periodicidades de pagamento quando convertida corretamente. Em contratos de títulos públicos e privados no Brasil, o Sistema Especial de Liquidação e Custódia (Selic) opera com taxas nominais anuais que são facilmente convertidas para Equivalentes diárias usando a relação (1+Ta)^ (1/365) - 1. A economia do processo está em não precisar trabalhar com taxas efetivas em todas as transações do dia a dia do mercado. Se você está avaliando um produto de crédito, o caminho mais seguro é pedir o CET em vez de se fixar na taxa nominal. O CET inclui juros, tarifas, seguros, tributos e todas as outras encargos obrigatórios, dando uma visão completa do custo real. Taxas nominais bonitas em anúncios são uma ferramenta de marketing bem conhecida do setor financeiro. O que importa no final do contrato é a taxa efetiva e o custo efetivo total que aparecerão no extrato de encargos.
Dica prática para converter rapidamente
Na maioria dos spreadsheets corporativos, a conversão de taxa nominal para efetiva pode ser feita com uma única linha de fórmula. No Excel, use a função TAXA.EFETIVA.TAS() ou construa manualmente como =(1+taxa.nominal/períodos)^períodos-1. Para análise de sensibilidade em modelagens de dívida, crie uma tabela dinâmica que mostre a taxa efetiva para uma matriz de taxas nominais (de 5% a 30% ao ano) x períodos de capitalização (mensal, trimestral, semestral, anual). Essa tabela resolve 90% das dúvidas que surgem em reuniões de aprovação de crédito e evita retrabalho de minutos que se acumulam em horas ao longo do ano. A principal fraqueza dessa abordagem é que ela assume capitalização uniforme ao longo de todo o período, o que não se aplica a operações com carência, Tabelas de amortização diferenciadas ou contratos com atualização monetária vinculada a índices específicos. Nesses casos, o modelo precisa incorporar as datas reais de incidência de cada encargo.

Galeria
-

O Que É Uma Taxa Nominal? : O que é taxa nominal e taxa real de juros ... -
TAXA NOMINAL E TAXA REAL -

Como transformar taxa nominal em efetiva | Ac nielsen market research ...

