Problemas Com Sistema Monetario

O que realmente acontece quando o sistema monetário falha
Eu trabalhei com operações financeiras por quase quinze anos, e já vi mais de perto do que deveria o quanto um sistema monetário pode rachar sem aviso. problemas com sistema monetario não aparecem só nos noticiários — eles se infiltram no dia a dia de quem faz comércio, quem empresta, quem guarda poupança em dólar ou quem precisa repatriar valores. A coisa mais perigosa é a ilusão de estabilidade. Quando você está dentro do mercado, os sinais não são sempre óbvios. A taxa de câmbio flutua, sim, mas o problema real começa quando os spreads entre compra e venda de moeda estrangeira distorcem a ponto de inviabilizar operações normais. No Brasil, por exemplo, já vi clientes perdendo até 8% só no custo de conversão durante períodos de aperto cambial. Isso não é especulação — é o preço que se paga para sacar dinheiro forte quando o sistema tá apertado. Um detalhe que muita gente ignora: o problema muitas vezes não é a moeda em si, mas a infraestrutura de liquidez. Bancos param de oferecer linhas de crédito em dólar, cartas de crédito ficam pendentes, e transferências internacionais levam dias a mais porque o sistema de compensação simplesmente não consegue absorver a demanda. Eu já passei a noite toda tentando liberar uma transferência de €50 mil porque o banco do cliente europeu exigia documentação extra que ninguém tinha explicado anteriormente.
O que funciona na prática é ter múltiplas contas em diferentes jurisdições e manter relacionamentos diretos com operadores de câmbio que conheçam o mercado no balcão. Não é moda — é sobrevivência. Quando o sistema formal trava, quem tem linha com corretoras de câmbio ou bancas de moeda forte continua operando. A diferença de custo entre o câmbio turismo e o câmbio institucional pode chegar a 15%, mas em momentos de crise essa margem vira a única saída.
A falácia da diversificação automática
Muita gente acha que ter conta em dólar, ter ações em empresas internacionais e guardar algum ouro em casa resolve. Não resolve. O problema é que esses ativos respondem a forças diferentes e, em crises sistêmicas, todos podem cair junto — ou pior, todos podem ficar inacessíveis ao mesmo tempo. Já vi portfólios "diversificados" serem congelados em três países diferentes num espaço de duas semanas durante uma crise cambial mal administrada. A lição que aprendi na prática é mais simples do que parece: mantenha pelo menos 20% do seu capital em moeda forte em jurisdições que não tenham correlação direta com a economia do seu país. Não precisa ser muito — mas precisa ser acessível quando o sistema tá travado. Eu uso principalmente euro e dólar americano, com uma pequena parcela em ouro físico guardado em cofre particular. Não é segurança perfeita, mas é a diferença entre conseguir pagar um fornecedor internacional ou ver seu negócio parado por falta de liquidez. O erro mais comum que eu vejo é as pessoas confiarem demais em plataformas digitais de câmbio. Elas são convenientes, sim, mas dependem inteiramente da infraestrutura do banco parceiro. Quando o problema com sistema monetario atinge o nível de restrictions de capital control, essas plataformas simplesmente fecham para novos saques. Eu já tive clientes que ficaram com milhões congelados em contas de trading por causa disso. O recomendado é sempre manter uma via alternativa de acesso a moeda forte — seja uma conta em banco no exterior, seja ouro físico, seja até stablecoins emitidas por emissores auditáveis, embora essas últimas tragam seus próprios riscos regulatórios.

Gestão de risco cambial para pequenas e médias empresas
Se você é empresário e opera com importação ou exportação, o problema com sistema monetario não é abstrato — é o custo que come sua margem. A solução mais eficiente que eu vejo funcionar na prática é o hedge cambial com forwards, mas com uma ressalva importante: não use o prazo máximo permitido pela bolsa. Contrate operações com vencimento dentro de 90 dias no máximo. Quanto mais longo o prazo, maior o prêmio que o mercado cobra e maior o risco de contraparte. Outro detalhe prático: monitore o volume de câmbio diário do seu banco. Se você notar que o spread começou a se alargar sem motivo aparente, isso geralmente é um sinal antecipado de estresse no sistema. Já vi isso acontecer semanas antes de anúncios oficiais de crise. A dica é ter pelo menos dois bancos operando em moeda forte e alternar as operações entre eles quando o spread de um começar a subir desproporcionalmente. O problema com sistema monetario também afeta quem faz investimentos de renda fixa atrelados a moeda estrangeira. Muitos fundos prometem exposure a dólar, mas na prática usam derivativos que podem não replicar fielmente a moeda, especialmente em momentos de volatilidade extrema. Sempre leia o regulamentodo fundo com atenção — especificamente a seção sobre estratégia de hedge e contrapartes. Eu já vi fundos perderem 30% a mais do que o move do dólar só por causa de custos de rolagem de derivativos mal gerenciados.
O lado que ninguém conta sobre desvalorização cambial
Quando o real se desvaloriza, todo mundo fala em inflação importada e custo de vida. Mas o que poucas pessoas explicam é o efeito cascata nos contratos comerciais de longo prazo. Quando você tem um contrato de fornecimento atrelado a dólar com reajuste semestral, uma desvalorização de 20% em três meses pode significar um aumento de 40% no seu custo final, dependendo da estrutura de reajuste. Isso não é teoria — é algo que acontece com frequência em contratos de commodities e equipamentos industriais. A solução prática que eu recomendo é incluir cláusulas de partage cambial nos contratos comerciais. Basicamente, você e o fornecedor concordam em dividir o impacto das flutuações cambiais além de um limiar pré-definido. No meu caso, sempre uso um trigger de 10% — se a moeda variar mais do que isso em relação ao valor contratual inicial, os excessos são divididos 50/50. Isso parece justo e, na prática, evita que uma parte seja completamente sugada pela volatilidade. Também é importante entender que problemas com sistema monetario nunca acontecem isoladamente. Quando há pressão sobre a moeda, geralmente há também restrição de crédito, aumento de taxas de juros e incerteza regulatória. O impacto combinado pode ser muito maior do que a soma das partes. Eu já vi empresas que sobreviveram à desvalorização cambial irem à falência dois meses depois por causa do aperto creditício concomitante. O conselho é fazer um stress test completo do seu fluxo de caixa considerando todos esses fatores simultaneamente, não apenas o câmbio.
Alternativas quando o sistema tradicional falha
Existem situações em que o sistema monetário convencional simplesmente não funciona mais — seja por controls de capital, seja por sanções, seja por hiperinflação. Nessas condições, as alternativas são pragmáticas, não ideológicas. Ouro físico continua sendo a reserva de valor mais testada pelo tempo, mas não é prática para transações do dia a dia. Stablecoins emitidas por provedores auditáveis (como USDC ou DAI) funcionam bem para transferências internacionais, mas carregam risco regulatório e de contraparte. A experiência que eu tenho me mostra que o melhor approach é ter uma combinação: uma parcela em moeda forte física (notas de dólar ou euro), uma parcela em ouro físico armazenado de forma segura, e uma parcela em stablecoins para liquidez operacional. A proporção ideal depende do seu perfil de risco e da intensidade esperada do problema com sistema monetario, mas uma divisão 40/30/30 tem funcionado bem na prática para a maioria dos casos que eu acompanho. O que muita gente não considera é o aspecto logístico de acesso a essas alternativas. Ouro físico exige armazenamento seguro e auditoria periódica. Moeda forte em espécie tem limites de transporte internacional e risco de roubo. Stablecoins dependem de infraestrutura tecnológica e de internet estável. Nenhum desses problemas é insolúvel, mas todos exigem planejamento prévio. Quem espera até a crise acontecer para descobrir essas alternativas geralmente chega atrasado e pagando preços premium por falta de liquidez.

Efetivamente resolvendo problemas com sistema monetario no Brasil
O Brasil tem uma história longa de problemas com sistema monetario, desde o Plano Collor até a crise de 2015-2016 e a recente inflação pós-pandemia. O que aprendi na prática é que as soluções são sempre locais e específicas para cada situação. Não existe fórmula mágica, mas existem padrões que se repetem. Para quem está no Brasil hoje, a recomendação mais pragmática é: não concentre mais do que 60% do seu patrimônio em reais, mesmo que isso signifique aceitar menor rentabilidade em alguns ativos. A volatilidade cambial brasileira histórica justifica essa precaução. Use contas no exterior apenas através de instituições regulamentadas e com transparência total sobre a origem dos recursos. O receio de ser taxado ou ter os recursos congelados é real, mas a alternativa de operar informalmente traz riscos muito maiores em termos legais e práticos. O problema com sistema monetario no Brasil também se manifesta de formas únicas, como a taxa SELIC alta que desestimula o crédito produtivo e a inflação de serviços que não reflete necessariamente a política monetária. Entender essas nuances é essencial para tomar decisões informadas sobre onde alocar recursos. Em períodos de instabilidade, ativos reais como imóveis comerciais bem localizados tendem a se sair melhor do que ativos financeiros paper, especialmente quando os aluguéis são reajustados conforme índices específicos do contrato e não apenas pelo IPCA.
No final das contas, lidar com problemas com sistema monetario é sobre gestão de risco, não sobre previsões. Ninguém consegue prever com precisão quando e como o sistema vai falhar, mas qualquer pessoa pode se preparar adequadamente mantendo liquidez diversificada, relações multibancárias e alternative paths de acesso a valor. O custo dessa preparação é baixo comparado ao prejuízo de estar desprotegido quando o problema finalmente se materializa.
Galeria
-

Situações-Problemas e Sistema Monetário - 3º ano | Atividades de ... -

Sistema Monetário Brasileiro: Problemas. - GITEDU -
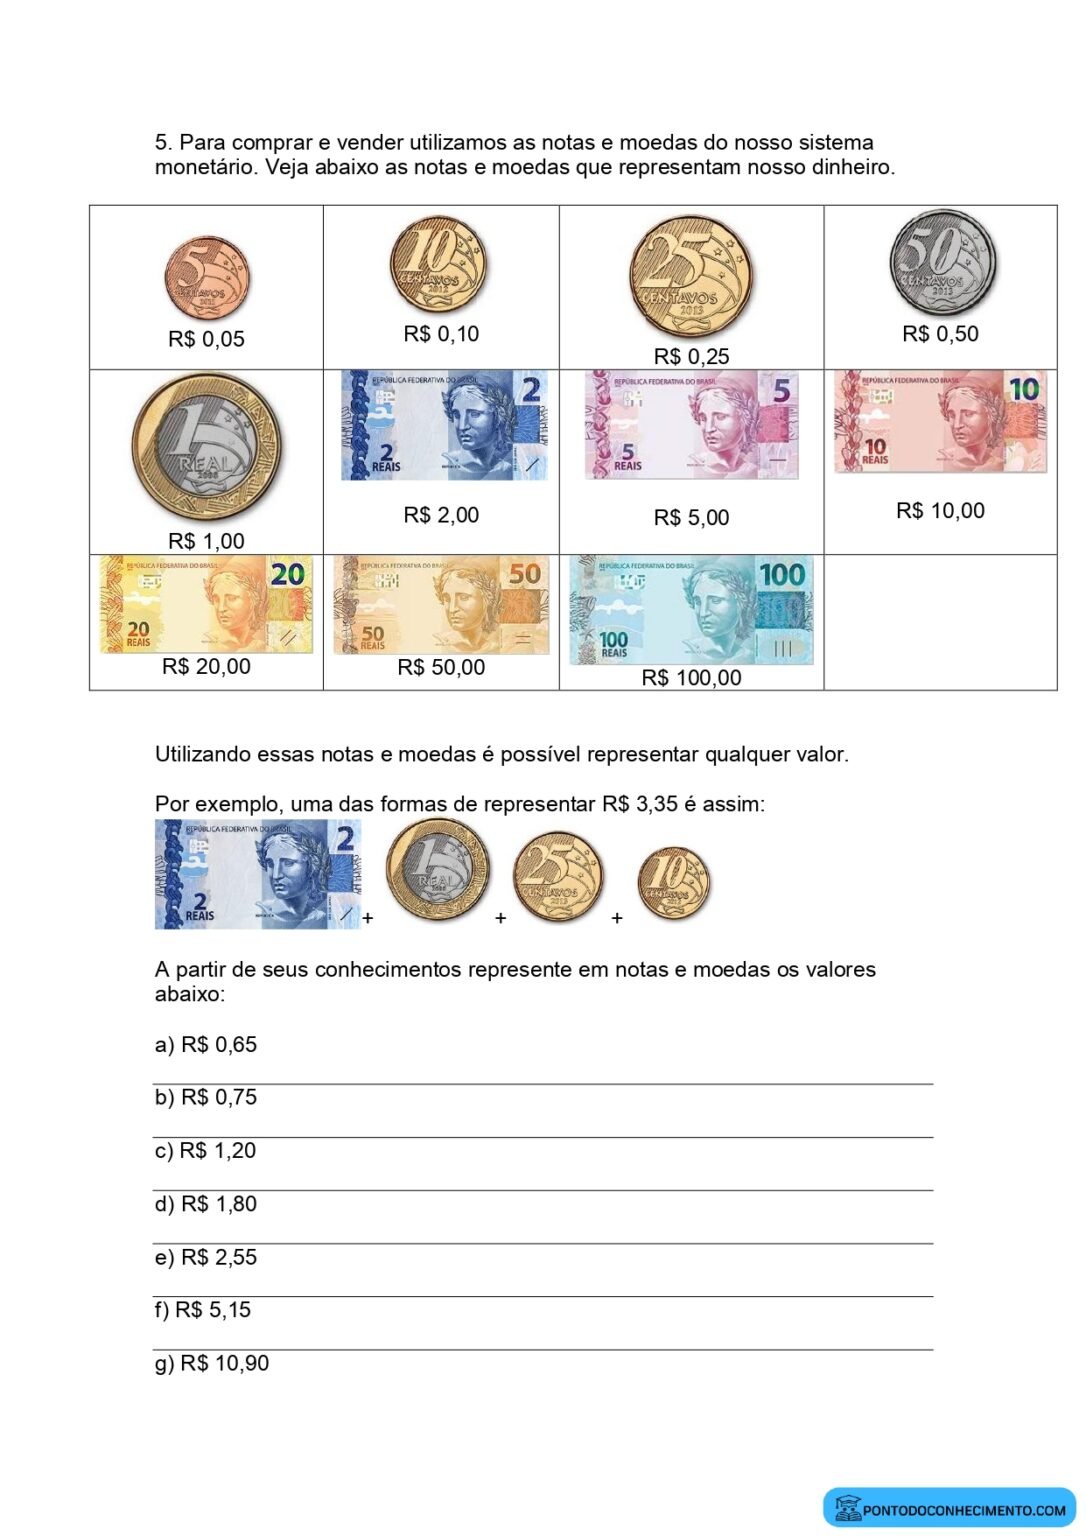
Atividades de matemática com situações problemas com tabela e sistema ...
