Qual Objetivo Principal De Uma Auditoria

O que realmente acontece quando alguém faz uma auditoria
A pergunta sobre qual objetivo principal de uma auditoria costuma aparecer em reuniões de comitê ou em pedidos de orçamento, e a resposta que a maioria das pessoas espera é que serve para "averiguar conformidade". A conformidade é apenas a ponta do iceberg. O trabalho real começa quando você percebe que os dados oficiais não batem com a realidade operacional, e aí a auditoria vira uma autópsia preventiva. O objetivo principal de uma auditoria é obter evidência objetiva sobre a aderência de processos, controles e demonstrações financeiras a critérios estabelecidos, emitindo uma opinião independente que dê sustentação à tomada de decisão de terceiros. Em termos práticos, significa transformar suspeitas em fatos documentados e classificar esses fatos por risco. A opinião final pode ser limpa, com ressalvas, adversa ou com omission de parecer, e cada uma delas tem peso diferente no mercado e junto aos órgãos reguladores. No dia a dia, eu entrego um cronograma, uma carta de representação, um plano de amostragem e, depois, um arquivo de trabalho organizado por_assertações_. As assertações são: ocorrência, exatidão, classificação, corte, existência, direitos e obrigações, e apresentação. Quando o cliente pede para acelerar o relatório, eu sigo o mesmo caminho, só que com menor tolerância a erros de corte e maior foco em partidas relevantes.
Um caso concreto que eu tenho registrado: estava auditando uma operadora de logística em São Paulo e o ERP marcava o faturamento como realizado na emissão da nota, mas o contrato de prestação de serviço previa reconhecimento proporcional à execução. O desvio gerava superavit de receita no mês e subavista no seguinte. A solução foi reclassificar as partidas por _stage_ de execução, cruzar o cronograma físico-financeiro com os comprovantes de entrega e emitir ressalva de método contábil, com ajuste proposto de R$ 1.247.000,00. Sem esse ajuste, o resultado operacional estaria distorcido em cerca de 8% na trimestral. A correção demorou onze dias úteis, mas evitou que o parecer tivesse opinião adversa por inconsistência material.
O que a teoria esquece de avisar
Dois pontos que iniciantes costumam perder de vista. O primeiro é que amostragem não substitui entendimento do processo. Você pode tirar cinquenta vouchers e, se o controle crítico estiver em outro nível, como aprovação gerencial de desconto ou segregação de funções na liberação de pagamentos, a amostra vai parecer limpa enquanto o risco estrutural permanece. O segundo ponto é a carta de representação. Ela não Prova nada, só transfere a responsabilidade da informação para a administração. Se houver indício de fraudes ou manipulação, a carta não protege o auditor; pelo contrário, a falta de cooperação ou informações contraditórias nas representações já deve sinalizar a necessidade de ampliar procedimentos. Outro erro comum é confundir _materialidade_ com _significância para o usuário_. A materialidade é um limiar numérico calculado com base em benchmarks como ativo total, receita líquida ou resultado antes dos impostos, mas o foco real deve ser nas partidas que distorcem tendências ou mascararam inadimplência. Às vezes, R$ 50.000,00 em uma conta de provisão para devedores duvidosos vale mais que R$ 200.000,00 em despesa operacional, porque a primeira afeta a percepção de sanidade do ativo.

Limitações que eu já vi estourarem projetos
A auditoria tem gargalos reais. Se a empresa não mantém registros digitais íntegros, ou se o ERP permite edição posterior de lançamentos sem rastreio, o tempo de verificação triplica. Em setores com grande volume de transações de pequeno valor, como varejo e cartões, testes detalhados tornam-se inviáveis e a estratégia precisa migrar para análise de tendência e _data analytics_, mas mesmo assim há risco de não capturar irregularidades pontuais bem estruturadas. Além disso, auditoria baseada em amostra nunca oferece garantia absoluta; ela oferece garantia razoável, o que significa que algo errado pode passar despercebido se estiver fora da população testada ou se o controle afetado estiver em outro ciclo. Quando a independência é comprometida porlaços financeiros, dependência de honorários ou pressão da diretoria, o método perde eficácia, não importa o quão competente seja a equipe. Nesse cenário, a recomendação é recusar o encargo ou limitar o escopo a trabalhos agreed-upon procedures, nos quais você reporta fatos encontrados sem emitir opinião.
O que eu entrego no final
O produto final não é só o parecer. É o conjunto de achados organizados por criticidade, as cartas de ajuste propostas, os memoriais de teste e a comunicação aos governantes da entidade. Quando o objetivo principal de uma auditoria é claro, a tensão entre o que se quer mostrar e o que os dados permitem afirmar diminui, e o processo ganha velocidade. O que sobra é documentação útil para a próxima periodicidade e indicativos de onde o controle interno precisa ser reforçado, geralmente em segregação de funções, aproximação de prazos de fechamento e automação de conferências de terceiros. Se você está montando um projeto ou revisando um termo de referência, inclua desde o início os critérios de materialidade, o nível de confiança esperado, o acesso a sistemas e a disponibilidade de testemunhos. Sem isso, o campo vira conversa de comitê, e o objetivo principal de uma auditoria acaba sendo apenas gerar papel para arquibancada.
Galeria
-
Objetivos de La Auditoría Administrativa | PDF -
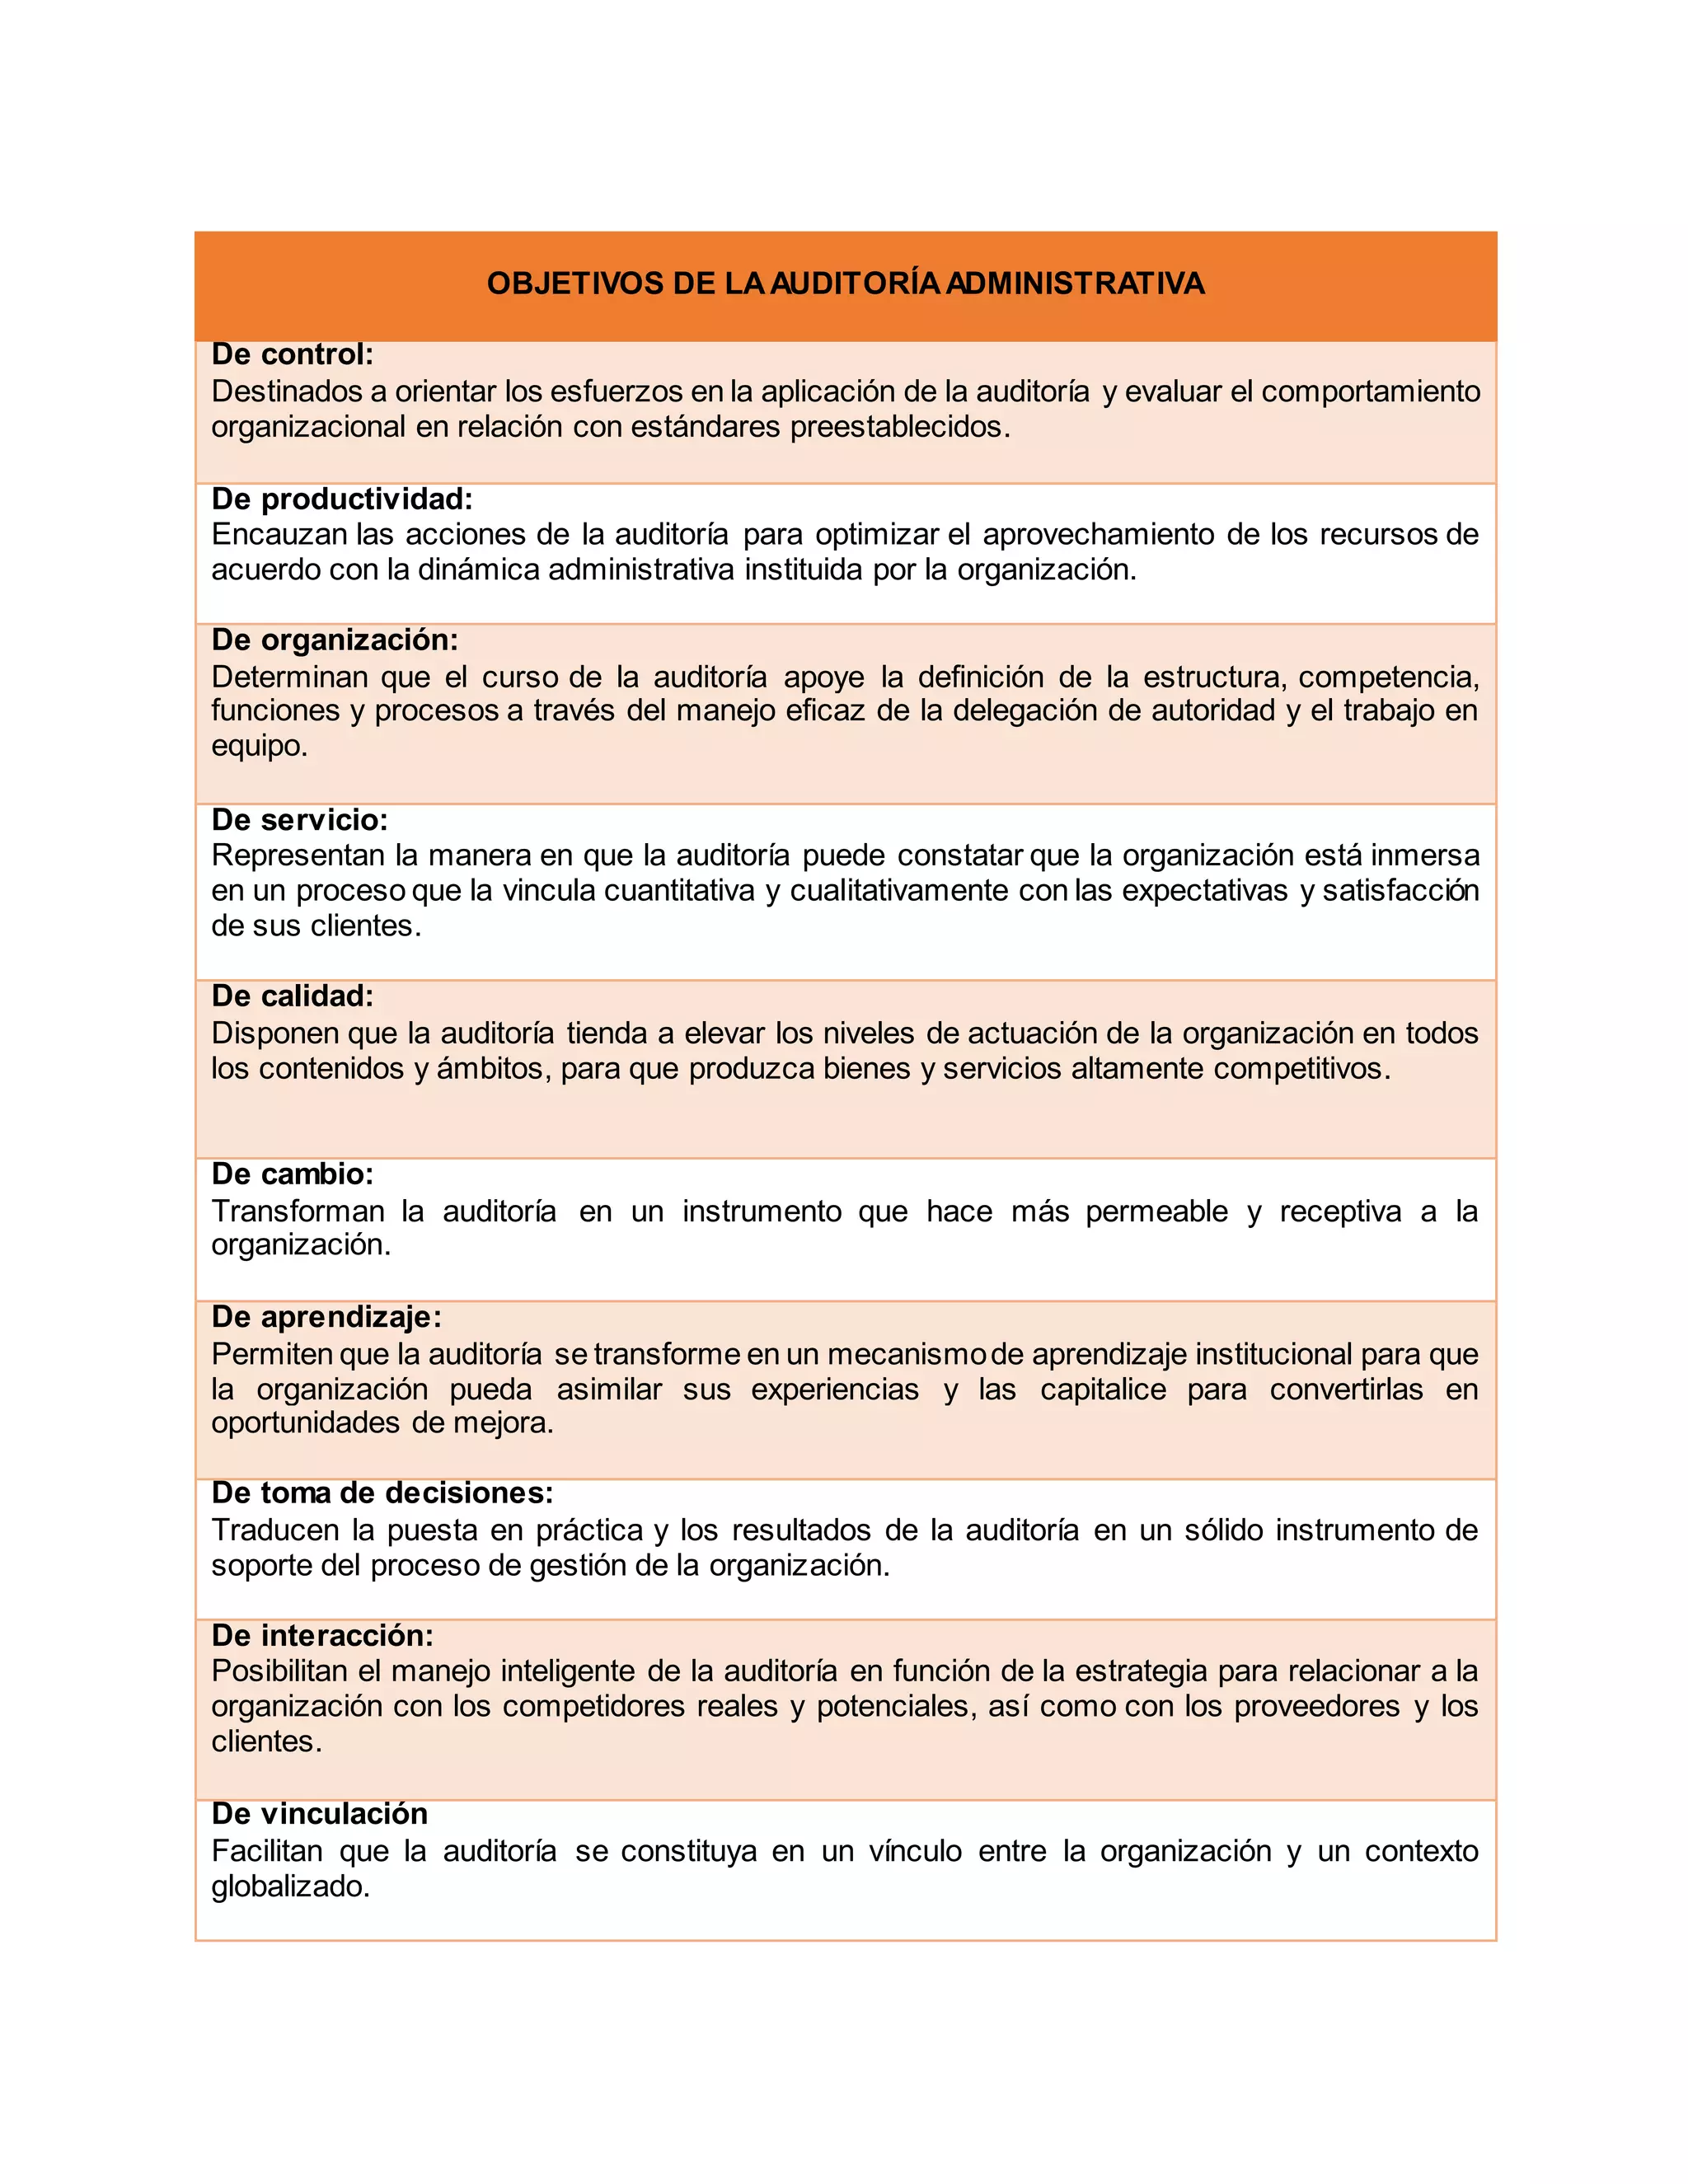
Objetivos de la auditoría administrativa | DOCX -
Objetivo e Benefícios Da Auditoria Integral | PDF | Economia ... -

I FUNDAMENTOS DE AUDITORIA Y AUDITORIA INFORMTICA Prof


