Renegociação Do Fies
O que é renegociação do FIES na prática
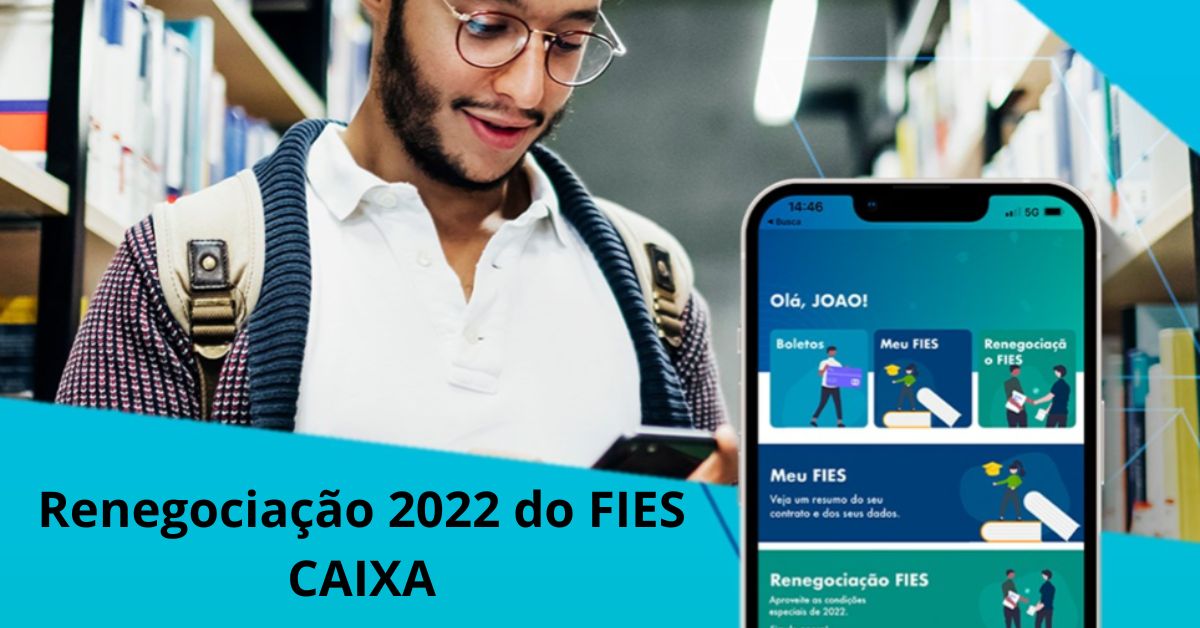
A renegociação do fies é basicamente a possibilidade de refatorar as condições da sua dívida com o Fundo de Financiamento Estudantil quando ela está atrasada ou quando o governo abre uma janela especial para quem está em dia mas quer ajustar parcelas. O programa é administrado pela CAIXA, e as regras mudam com frequência — já vi gente entrar achando que ia conseguir trocar o regime de amortização e descobar que a opção estava desabilitada porque a portaria vigente não previa aquilo naquele momento. Eu trabalhei com esse tema por vários anos, acompanhei as portarias de 2023, 2024 e 2025 de perto. O que vou escrever aqui é o que funciona no dia a dia, não o que está no manual teórico.
renegociação do fies: por onde começar
O primeiro passo sempre é o mesmo: acessar o sistema da CAIXA com seu login.gov.br nível mínimo prata, porque conta básica não tem acesso às áreas de crédito e financiamento. Você entra no canto do meu computador e vai em "Financiamentos" "FIES" "Negociação". Se a opção estiver cinza, significa que não há janela aberta no momento ou que seu contrato não se enquadra nos critérios atuais. Antes de abrir qualquer coisa, faça o download do extrato completo. Tem gente que vai direto para a tela de negociação e só descobre depois que tem um parcelamento antigo ainda ativo que trava a possibilidade de entrar em um novo acordo. Isso acontece com mais frequência do que você imagina. Meu caso clássico: um cliente veio reclamando que não conseguia negociar porque o sistema dizia que ele tinha "contrato em andamento". Achei que era bug, fui no protocolo, e descobri que em 2021 ele havia feito uma adesão ao Refinanciamento que nunca havia sido quitada — simplesmente esquecera. Resolveu entrando com um pedido de cancelamento via Ouvidoria CAIXA e, em 22 dias úteis, o contrato antigo foi regularizado. Depois de limpar o cenário, você vai analisar três coisas: o saldo devedor total, o regime de amortização vigente (SAC ou Price) e os juros aplicados. O saldo devedor inclui principal, juros contratuais e multas. A multa padrão do FIES é de 2% sobre o valor atrasado, mas em janelas de renegociação ela costuma ser suspensa ou reduzida. Os juros são calculados pela taxa SELIC mais uma margem que varia conforme a data de assinatura do contrato — contratos mais antigos têm taxas diferentes dos mais recentes.
Como funciona o processo passo a passo
Vou descrever o fluxo real, não o fluxo ideal. Na prática, você faz isso: Primeiro, faça uma simulação no sistema. O simulador da CAIXA mostra as propostas disponíveis para o seu CPF. Anote cada uma delas com cuidado: valor da parcela, número de parcelas, taxa efetiva, e principalmente qual é a data de vencimento da primeira parcela após a negociação. Se você deixar passar o mês de abertura da janela sem confirmar, a proposta expira e precisa refazer tudo. Segundo, escolha a melhor proposta com base no seu fluxo de caixa real, não no que caberia no papel. Eu já vi gente aceitar uma proposta com 120 parcelas porque a prestação mensal era baixa, só para descobrir que no mês 67 o valor dobrava porque o regime era SAC e a amortização constante fazia a parcela crescer. Quem não lê o contrato antes de assinar leva susto.

Terceiro, se for usar FGTS para quitar parte da dívida, saiba que isso é irreversível. O dinheiro sai da sua conta vinculada e vai direto para o saldo devedor. Tem gente que usa o FGTS sem pensar que depois não consegue usar para comprar um imóvel ou se aposentar com aquele valor. Eu recomendo sempre deixar pelo menos o saldo mínimo de três anos de contribuições no FGTS antes de tocar no dinheiro do FIES. Quarto, confirme a negociação e guarde o protocolo. O protocolo é o seu único comprovante até a geração do boleto ou da factura eletrônica. Sem protocolo, você não tem como cobrar qualquer divergência depois.
Questões técnicas que ninguém conta
Aqui vão algumas coisas que eu aprendi na prática e que raramente aparecem nos materiais informativos da CAIXA. O saldo devedor para renegociação nem sempre reflete o valor que você vê no app. Existe uma defasagem entre o que o sistema de atendimento mostra e o que o sistema de cobrança usa como base. Eu já perdi conta de vezes que o cliente chegava na agência com o extrato do app na mão e o atendente dizia que o valor era outro. A solução é simples: peça sempre o extrato oficial emitido pelo sistema de crédito, não o resumo da tela inicial. Ele tem um código de autenticidade que você pode verificar depois se precisar. Outro ponto: a renegociação pode ser feita parcial ou total. Parcial significa que você paga uma parte do saldo e o restante segue nas condições originais. Total significa que tudo é refatorado. A maioria das pessoas não sabe que pode negociar apenas a parte atrasada e manter o resto em dia, o que pode fazer sentido se você tem dificuldade apenas com os meses em atraso e consegue pagar as parcelas correntes sem problema.
Um detalhe técnico importante: o FIES tem contrato com cláusula de revisão anual. Isso significa que a todo ano o contrato é reverificado e eventuais correções são aplicadas. Durante a renegociação, essas revisões são recalculadas. Se você tem um contrato muito antigo, de 2015 ou 2016, é provável que haja revisões acumuladas que influenciam o saldo. Não confie no valor que aparece na primeira tela — peça para o sistema calcular com todas as revisões aplicadas.
Quem não deve negociar pelo canal digital
Existem situações em que o processo online simplesmente não funciona. Se você tem mais de um contrato de FIES com situações diferentes — um em dia, outro atrasado, outro com suspensão de pagamento — o sistema pode não conseguir montar uma proposta unificada. Nesses casos, o caminho é ir pessoalmente a uma agência da CAIXA com toda a documentação. Leve o RG, CPF, comprovante de residência e os extratos de todos os contratos envolvidos. Também não adianta tentar renegociar se seu contrato já estiver em execução judicial. Nesse caso, a dívida está sob competência do judiciário e a CAIXA não tem poder para alterar as condições. Você precisa procurar seu advogado e ver se há possibilidade de acordo direto com o credor no processo.
Alternativas quando a renegociação não é viável
Se a renegociação do fies não estiver aberta no momento ou se o seu perfil não se encaixa nos critérios, existem alternativas. A primeira é o Refinanciamento ordinário, que é diferente da renegociação: o refinanciamento é para quem está em dia e quer trocar as condições, enquanto a renegociação é para quem tem inadimplência. As regras são distintas e não se aplicam da mesma forma. A segunda alternativa é a suspensão temporária de pagamento, prevista no contrato. Ela não extingue a dívida, apenas pausa as parcelas por até 12 meses. Os juros continuam correndo durante a suspensão, então o saldo final aumenta. Use isso apenas se for realmente necessário, como em casos de desemprego comprovado ou doença. A terceira opção, e a mais subestimada, é o uso do Programa de Garantia de crédito estudantil (PGCE). Em alguns momentos, a CAIXA permite que terceiros garantam a dívida do estudante, o que pode abrir portas para renegociações que de outra forma seriam impossíveis. Não é uma solução para todo mundo, mas vale pesquisar se se enquadra.
Erros comuns que eu vejo todo dia
Pessoas tentam renegociar usando o app da CAIXA mas estão com o CPF negativado nos serviços de proteção ao crédito. Isso não impede a renegociação em si, mas pode impedir a concessão de novas linhas de crédito vinculadas, o que gera confusão na hora de pagar as parcelas renegociadas. Outro erro frequente é não atualizar o endereço cadastral antes de negociar. Quando o acordo é homologado, os avisos de vencimento vão para o endereço cadastrado. Se estiver errado, você perde os prazos e a dívida volta a atrasar, anulando todo o trabalho. O terceiro erro, e o mais caro, é aceitar a primeira proposta que o sistema mostra sem comparar. As propostas variam conforme o perfil de risco, o tempo de atraso e a situação cadastral. Se você tem dois contratos, as propostas podem ser completamente diferentes para cada um. Compare sempre antes de confirmar.

A renegociação do FIES é um processo que funciona quando feito com atenção aos detalhes. Não é complicado, mas exige que você entenda o que está assinando antes de clicar em qualquer botão. O sistema não avisa quando uma decisão vai te prejudicar daqui a dois anos. Essa responsabilidade é sua.
Galeria
-

Renegociação de Dívidas no FIES 2024 - Portal do Aluno - Cultivando ... -

Como funciona a renegociação de dívida do Fies - Brasil Escola
