Sabendo Que Um Investimento De 120 Por Mes

Como fazer render 120 reais por mês sem se perder em cálculos complicados
Achei que precisava de um capital maior pra começar a investir. Tinha esse medo ridículo de que valor menor não valeria o esforço. Mas quando percebi que sabendo que um investimento de 120 por mes já dava pra fazer a bola rolar com juros compostos e constância, minha vida financeira mudou sem eu precisar tirar férias ou pedir aumento. A ideia central é simples mas muita gente esquece: o tempo é mais importante do que o valor. Com 120 reais todo mês em uma renda fixa que rende 10% ao ano, você fecha 12 aportes por ano. Em 5 anos são 7.200 reais brutos, mas com o efeito dos juros sobre juros o montante sobe para perto de 8.500. Em 10 anos passa de 18 mil. A conta é direta, sem mistério. O problema real que eu encontrei na prática foi a disciplina dos primeiros meses. No começo, parecer bobagem retirar 120 reais e depositar em uma conta de investimento, mas o saldo não mostra resultado imediato. Eu queria ver números enormes todo mês. Na verdade, nos primeiros 6 meses o rendimento líquido era de algo em torno de 6 a 8 reais por ano, quase invisível no extrato. A saída foi configurar uma automação bancária que transfere automaticamente no dia do pagamento, antes mesmo de eu ter a chance de gastá-lo em outras coisas.
Instrumentos que realmente funcionam para esse perfil
CDBs com liquidez diária são os mais acessíveis. Bancos digitais oferecem taxas de 100% do CDI ou mais em promoções iniciais. Tesouro Selic também funciona bem porque acompanha a taxa básica e não cobra taxa de administração. Fundos de investimento tradicionais costumam ter taxa de entrada que corrói o rendimento nos primeiros anos, então eu sempre evitei. Um detalhe contra-intuitivo que poucos contam: em investimentos mensais pequenos, a taxa de custódia e a administração parecem irrelevantes, mas somadas podem tirar quase 2% ao ano do seu retorno líquido. Sempre verifique esses valores antes de escolher. Eu já comprei um fundo que cobrava 2,5% de administração anual e percebi só após 3 anos, quando comparando com uma poupança simples, o prejuízo era de quase 300 reais a mais do que eu deveria ter recebido.
Pegadinhas comuns que começam inocentes
Resgate antecipado em renda fixa premiado muitas vezes significa perda parcial dos juros. Você entra num CDB promissor de 12% ao ano com prazo de 2 anos, surge uma emergência no mês 8, e na hora de resgatar perde até 50% dos rendimentos. Eu já passei por isso com uma emergência médica inesperada e precisei quitar quase 40% do que eu havia acumulado. A saída foi montar uma reserva de emergência separada antes de qualquer aporte mensal, guardando pelo menos 3 meses de despesas fixas em liquidez imediata. Outra armadilha que eu vi acontecer com colegas: automatizar o investimento mas esquecer de ajustar anualmente. Com a inflação subindo 10% em um ano, seus 120 reais de 2023 compram o mesmo que 108 reais de 2024. Eu comecei a reajustar automaticamente no dia do aniversário do plano, aumentando o aporte proporcionalmente à variação do IGP-M, sem pensar muito.

Cálculos práticos que valem a pena decorar
Fórmula dos juros compostos é M = C × (1 + i)^t. No nosso caso, C é 120, i é a taxa mensal, t é o número de meses. Faça uma planilha simples no Excel ou Google Sheets: coluna A com o mês, coluna B com o aporte acumulado, coluna C com o rendimento do mês. Em 2 horas de configuração inicial, você terá controle total do seu patrimônio futuro sem depender de apps que cobram assinatura mensal. Um insight avançado que beginners ignoram: aportes irregulares reduzem drasticamente o efeito dos juros compostos. Errar um mês e não aportar, depois tentar compensar com o dobro no mês seguinte, funciona matematicamente, mas emocionalmente gera culpa e frustração. Eu prefiro manter aportes constantes mesmo em meses ruins, ajustando apenas quando a situação financeira melhora de verdade.
Alternativas quando 120 reais não é viável
Se você ainda não consegue aportar 120 mensais, comece com 30 ou 50. O importante é criar o hábito. Investimentos menores também rendem, só que com períodos maiores. Eu conheço gente que começou com 20 reais e hoje tem mais de 50 mil em 15 anos, graças à constância e ao reinvestimento automático. Quando o valor mensual aumenta, recomendo diversificar entre renda fixa e variável. Mas esse é um assunto para outro momento, porque foge do foco inicial.
Galeria
-
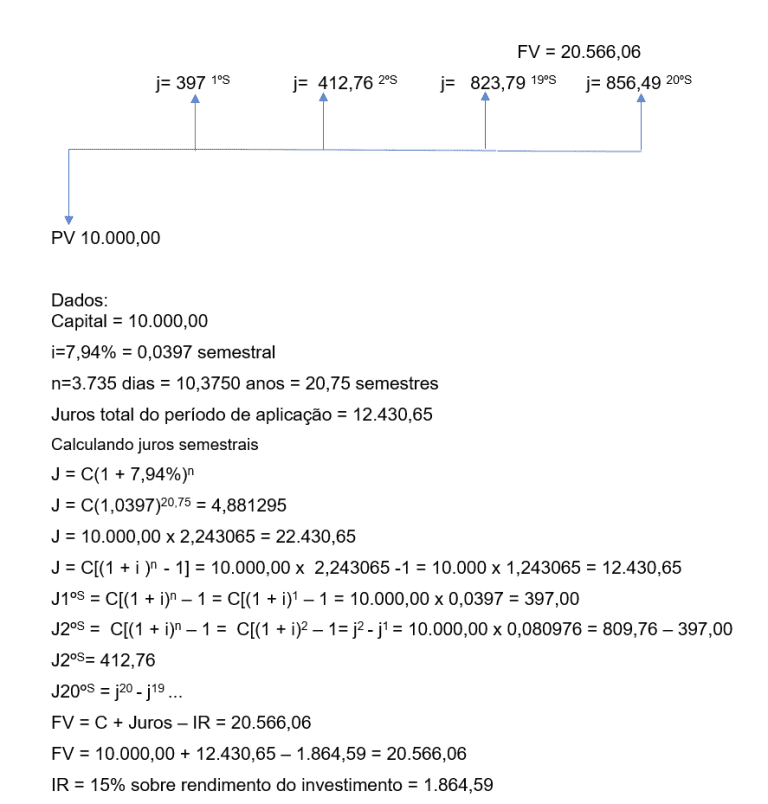
Uma breve análise sobre as alternativas de investimento -

Guia de investimento: como começar hoje | novobanco -

Guia de investimento: como começar hoje | novobanco -
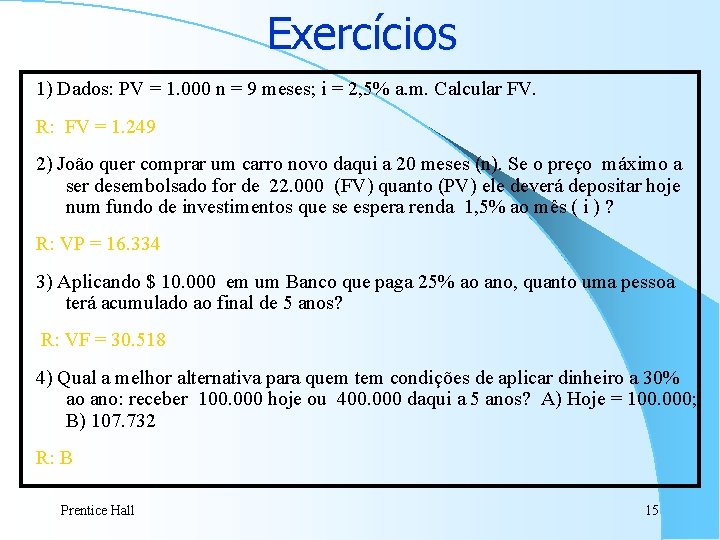
Avaliao de Investimentos 1 Conceito de Investimento Aplicao
